
新NISAの買い方をSBI証券の画面で解説|つみたて投資枠で投資信託を積み立てる手順と、クレカ積立の考え方
「新NISAを始めたいけれど、実際にどの画面で何をすればいいのか分からない」「ボタンを押し間違えたらどうしよう」。初めて投資信託を買うときは、そんな不安があると思います。特に、小さな会社を経営している方や個人事業主の方にとって、会社のお金とは別に、個人の資産を守り、増やしていくことは大事な課題ですよね。
本記事では、SBI証券の実際の画面に沿って、新NISAのつみたて投資枠で投資信託を積み立てる手順をお伝えします。口座の開設から、積立設定、設定後の確認、そしてクレジットカードで積み立てるかどうかの考え方まで、僕が実際にやっている設定と合わせてまとめました。
※この記事は2024年5月に公開した動画をもとにしています。画面や各サービスの条件は動画の時点のものです。
1. 始める前に知っておきたいこと
1-1. 投資は自己判断、情報は必ず最新のものを確認する
最初にお伝えしておきたいのは、投資はあくまで自己判断だということです。ここでお伝えするのは、僕個人の考えとやり方です。投資の判断は、ご自身でお願いします。
もう一つは、投資の情報は毎日のように変わっていくということです。動画は2024年4月の時点の情報で作っています。実際に購入する段階になったら、SBI証券や銀行の公式サイトで、内容をよく確認してから進めてください。
1-2. パソコンでもスマホでも流れは同じ
今回はパソコンの画面で解説しますが、スマホでも基本的な流れは同じです。「新NISAのつみたて投資枠で投資信託を買うって、どういう作業なんだろう」と不安に思っている方の不安が、少しでも減ればうれしいです。
そもそもNISAの仕組みから知りたいという方は、新NISAまるわかり(総まとめ編)の記事を先に読んでいただくと、この先の話が分かりやすくなると思います。
1-3. 新NISAの枠をおさらい
金融庁の案内では、新しいNISAの年間の投資枠は、つみたて投資枠が120万円、成長投資枠が240万円です。生涯で使える非課税の枠(非課税保有限度額)は1,800万円で、そのうち成長投資枠は1,200万円までとなっています。非課税で持っていられる期間は無期限です。
つみたて投資枠の年120万円は、月にすると10万円です。後で出てくる「積立金額の上限10万円」は、この枠に合わせた金額です。
2. まずはNISA口座を開設する
2-1. SBI証券で口座を開く
新NISAを始めるには、まずNISA口座を作る必要があります。SBI証券のサイトでは、口座開設の流れがとても丁寧に説明されています。画面の「無料で口座開設する」を選び、メールアドレスの登録や必要な書類の提出を進めていけば、NISA口座を開設できます。
2-2. 他の証券会社から乗り換える場合
中には、すでに別の金融機関でNISA口座を持っていて、「SBI証券の評判がいいから、乗り換えようかな」と考えている方もいると思います。その場合も、SBI証券のサイトに「他社金融機関からSBI証券への変更の流れ」が詳しく載っています。
簡単に言うと、今の金融機関で変更の届け出をして、SBI証券であらためて「こちらにNISA口座を移します」と手続きをする流れです。
注意したいのは、NISAの金融機関の変更は年単位だということです(金融庁の案内でも「年単位で可能」とされています)。その年にすでに今の金融機関のNISA口座で買付けをしている場合は、その年は今の金融機関で運用を続け、SBI証券での運用は翌年からになります。手続きのタイミングは、SBI証券の案内で確認してください。
3. 銀行口座は住信SBIネット銀行を一緒に開くのがおすすめ
3-1. 僕がいちばん便利だと思っている機能
SBI証券の口座を開くタイミングで、住信SBIネット銀行の口座も一緒に開いておくのがおすすめです。SBI証券と連携している銀行はいくつかありますが、僕のおすすめは住信SBIネット銀行です。
メリットはいくつかありますが、中でも僕が「これはめちゃくちゃ便利だ」と思っているのが「SBIハイブリッド預金」です。
3-2. お金を移さなくても、そのまま買付けに使える
SBIハイブリッド預金にお金を入れておくと、そのお金がSBI証券で株式や投資信託を買うときの「買付余力」として、自動で反映されます。わざわざ銀行からSBI証券の口座にお金を移さなくても、そのまま買付けに使えるんです。毎月の積立を続けるうえで、この手間がないのは本当に楽です。
なお、住信SBIネット銀行は2026年8月3日に「ドコモSMTBネット銀行」に社名が変わっています。SBIハイブリッド預金の取り扱いやSBI証券との連携の条件は、最新の内容を各社の公式サイトで確認してください。
4. SBI証券でつみたて投資枠の投資信託を買う手順
口座が開設できたら、いよいよSBI証券の画面で投資信託を買っていきます。今回は、NISAランキングで1位だった「eMAXIS Slim 全世界株式(オール・カントリー)」を積み立てる流れで見ていきます。
4-1. NISAのメニューから銘柄を選ぶ
SBI証券にログインすると、上のメニューバーに「NISA」があります。これを選んで下にスクロールすると、「NISAランキング」が出てきます。
動画の時点では、1位が「eMAXIS Slim 全世界株式(オール・カントリー)」、略して「オルカン」と呼ばれるもの、2位が「eMAXIS Slim 米国株式(S&P500)」でした。どちらも有名で、優秀な投資信託と言われています。何を買うかの考え方は、新NISA入金可能額別運用方法の記事でまとめています。
4-2. 「積立買付」を選び、目論見書を確認する
オルカンを選ぶと、基準価額や値動きの推移などの詳細が表示されます。その中に「金額買付」「口数買付」「積立買付」というボタンがあります。今回は毎月積み立てていきたいので、「積立買付」を選びます。
途中で「目論見書(もくろみしょ)」が表示されることがあります。目論見書は、投資信託の中身や、投資判断に必要な大事なことが書かれた書類です。内容を確認し、問題がなければ先へ進めてください。
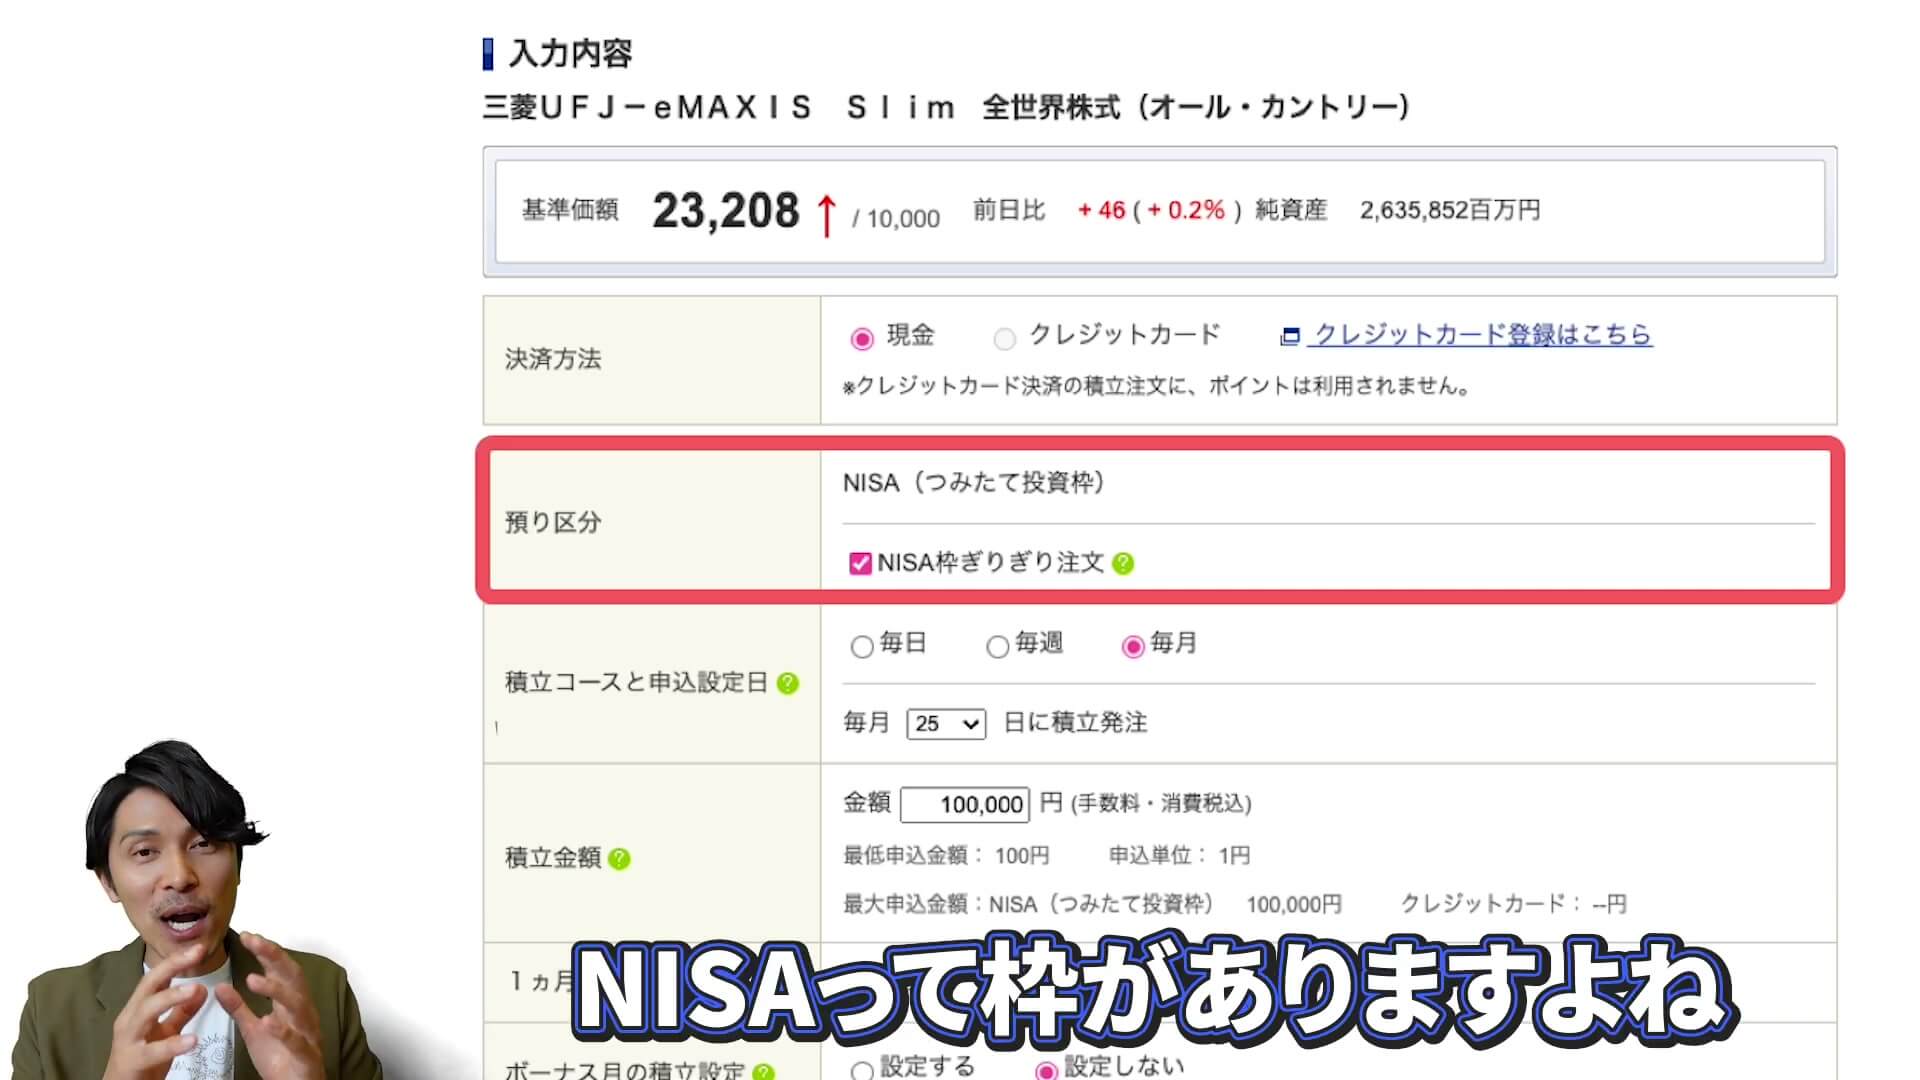
4-3. 積立設定でいちばん大事な画面
ここからが積立設定です。この画面がとても大事です。上から順に見ていきます。
- 決済方法:現金かクレジットカードかを選ぶ。今回は基本の流れを見るため、現金を選んでいます
- 預り区分:「NISA(つみたて投資枠)」を選ぶ
- NISA枠ぎりぎり注文:僕はチェックを入れています(理由は次で説明します)
- 積立コースと申込設定日:毎月、25日に発注
- 積立金額:上限の10万円に設定
- ボーナス月の設定:僕は「設定しない」にしています
1か月あたりの概算も表示されるので、確認しておくと安心です。
4-4. 「NISA枠ぎりぎり注文」が便利な理由
NISAには、1年間に投資できる枠の上限があります。「NISA枠ぎりぎり注文」は、設定した金額がその枠を超えてしまいそうなときに、枠の中に収まるように、ぎりぎりまで使い切ってくれる機能です。枠を超えた分の扱いを自分で計算しなくて済むので、非常に便利だと思っています。
4-5. 取引パスワードを入れて完了
設定ができたら「次へ」を押します。また目論見書が出てくることがあるので、内容を確認してください。入力した内容の確認画面で問題がなければ、「取引パスワード」を入れます。取引パスワードは、SBI証券で注文などの大事な操作をするときに必ず求められるものです。
「積立設定を受け付けいたしました」と表示されれば、設定は完了です。お疲れさまでした。やってみると、そんなに難しいことはないと思います。
5. 設定した内容を確認・変更する方法
積立の内容を確認したい、金額を変えたいというときは、SBI証券にログインした状態で、メニューバーの「NISA」から「投信積立設定」の「設定一覧」を選びます。実際に設定した内容を、いつでも確認・変更できます。
一度設定してしまえば、あとは毎月自動で積み立てられていきます。気になったときにここを見る、くらいで大丈夫です。
6. クレジットカードで積み立てるか、現金で積み立てるか
6-1. クレカ積立はポイントが貯まる
先ほど決済方法のところで少し触れましたが、三井住友カードを持っている方は、クレジットカードで積み立てる「クレカ積立」の方がポイントが貯まるのでお得です。僕も今は、三井住友カードで積み立てています。
もともとクレカ積立は、月5万円までしかできませんでした。それが2024年3月の制度の見直し(金融商品取引業等に関する内閣府令の改正)で、月10万円まで積み立てられるようになりました。ポイントの還元率が変わったりもして、ネットでもかなり話題になりました。
6-2. 三井住友カードなら登録は簡単
積立設定の決済方法で「クレジットカード」を選ぶと、三井住友カードの会員サービス「Vpass」のIDとパスワードを入れるだけで、簡単に登録できました。三井住友カードを持っている方には、いい選択肢だと思います。
6-3. カードを新しく作りたくない気持ちもよく分かる
三井住友カードを持っていない場合は、新しく作るか、SBI証券の口座に現金を入れて積み立てるかのどちらかになります。
クレジットカードを新しく作ることに抵抗がある方の気持ちも、僕はすごくよく分かります。僕は今、個人でも法人でも、最低限のクレジットカードしか持っていません。以前はカードを何枚も持っていた時期もありましたが、管理しきれず、お金を使いすぎてしまう傾向がありました。
不正利用のリスクもあります。僕も以前、カードを不正利用されたことがあります。海外のサイトで何万円分か買われていたのですが、いかにも妻が買いそうなサイトだったので、最初は不正利用なのか、妻が黙って買ったのか判断がつかず、何の支払いなのかよく分かりませんでした。それくらい、不正利用は身近なところで起きていると感じています。
6-4. メリットとリスクを天秤にかけて選ぶ
ポイントが貯まるメリットと、使いすぎ、管理の手間、不正利用といったリスク。この両方を自分の中で天秤にかけて、自分に合う方を選ぶのがいいと思います。
カードを作らずに積み立てる場合は、SBI証券の口座にお金を入れておくか、先ほどのSBIハイブリッド預金に入金しておけば、積立の買付余力として反映されます。現金でのシンプルなやり方も、十分いい選択肢です。
7. まとめ
SBI証券で新NISAのつみたて投資枠を使い、投資信託を積み立てる手順をまとめます。
- 投資は自己判断。情報は変わるので、購入前に必ず公式サイトで最新の内容を確認する
- まずはSBI証券でNISA口座を開設する。他社からの乗り換えは年単位で、その年に買付けがあれば翌年からになる
- 住信SBIネット銀行(2026年8月から「ドコモSMTBネット銀行」)のSBIハイブリッド預金を使うと、お金を移さずに買付余力として使える
- 「NISA」メニューから銘柄を選び、「積立買付」で設定する。預り区分は「NISA(つみたて投資枠)」
- 「NISA枠ぎりぎり注文」にチェックを入れておくと、年間の枠を超えずに使い切れる
- 設定内容は「投信積立設定」の「設定一覧」からいつでも確認・変更できる
- クレカ積立はポイントが貯まるが、使いすぎや不正利用のリスクも含めて、自分に合う方法を選ぶ
一度設定してしまえば、あとは毎月自動で積み立てられていきます。「難しそう」と思って先延ばしにしている方は、まずは口座の開設から始めてみてください。なお、ここでお伝えしたのは僕個人の考えとやり方です。投資の判断は、ご自身でお願いします。