
新NISAは入金できる金額で使い方が変わる|月10万円まで・独身で月30万円まで・既婚の3パターン
「新NISAを始めたいけれど、何を買えばいいのか分からない」「つみたて投資枠と成長投資枠、どちらから埋めればいいの?」。そんなふうに迷っていませんか。
本記事では、東京でモデル事務所と動画制作の会社を経営している僕が、毎月いくら入金できるかによって新NISAの使い方をどう変えているのかをお伝えします。パターンは3つです。月10万円までの場合、月10万〜30万円で独身の場合、月10万円以上で既婚の場合です。
あらかじめお伝えしておくと、ここで紹介するのは、あくまで僕個人の考え方にもとづいた新NISAの使い方です。「この商品を買うべき」という話ではなく、「僕はこれを買っています」という紹介になります。投資の判断は、最後はご自身でお願いします。
※この記事は2024年6月に公開した動画をもとにしています。商品の人気順位や構成比は動画の時点のものです。制度の内容は金融庁・国税庁の公式情報で確認し、必要なところは補足しています。
1. まずはNISAのおさらい
NISAは「少額投資非課税制度」です。ふつうは投資で得た利益に税金がかかりますが、NISAの口座で得た利益には税金がかかりません。つまり、儲かった分がまるごと自分のものになる、国が用意してくれた優遇の仕組みです。
2024年から始まった新NISAには、それまでのNISAと比べて大きな特徴が3つあります。
1-1. 投資できる枠が大きく増えた
1つ目は、投資できる枠が増えたことです。
- つみたて投資枠:年40万円(旧つみたてNISA)→ 年120万円。月にすると約3万3,000円から10万円に増えました
- 成長投資枠:年120万円(旧一般NISA)→ 年240万円
- 2つを合わせると、年360万円、月30万円まで投資できます
一生のうちに使える枠(非課税保有限度額)は1,800万円です。2023年までは一般NISAが600万円、つみたてNISAが800万円だったので、こちらも大きく増えました。なお、1,800万円のうち成長投資枠で使えるのは1,200万円までと決まっています。
1-2. 2つの枠を同時に使えるようになった
2つ目は、併用できるようになったことです。2023年までは、一般NISAとつみたてNISAのどちらか一方しか選べませんでした。新NISAでは、つみたて投資枠と成長投資枠を同じ年に両方使えます。だからこそ、最大で年360万円まで投資できるわけです。
1-3. 非課税で持っていられる期間が無期限になった
3つ目は、非課税で保有できる期間が無期限になったことです。2023年までは一般NISAが5年、つみたてNISAが20年でした。
たとえば30歳で新NISAを始めて、40年後の70歳で売却し、老後の資金にあてることもできます。老後の不安のひとつを、新NISAで解消していけるということです。これが大きな特徴だと思っています。
2. 入金額は「ちょっと頑張れば出せる金額」から始める
ここから本題に入る前に、ひとつだけ前提があります。それは、無理のない入金計画を立てることです。
入金額を頑張って上げすぎると、あとでストレスになります。何事も小さく始めることが大事です。やってみて「自分に合っていそうだ」と感じたら、翌年以降に入金額を上げていけばいいと思います。
将来も大事ですが、今の生活も大事です。「飲みに行く回数を1回減らせば出せる」くらいの、ストレスというより「ちょっと頑張れば入金できる」低めのハードルを置くこと。これが続けるための秘訣です。
3. パターン1:入金できるのが月10万円までの場合
毎月の入金額が10万円までなら、ひたすらつみたて投資枠を使う。これが最適解だと僕は考えています。
具体的に何を買うか。僕がおすすめしているのは次の2つです。
3-1. eMAXIS Slim 全世界株式(オール・カントリー)、通称オルカン
ひとつ目は、通称「オルカン」と呼ばれる投資信託です。全世界の優良企業、約3,000社に投資します。
投資信託は、以前の動画で「お菓子の詰め合わせパック」のようなものだとお伝えしました。その例えでいえば、オルカンは「世界で一番売れているお菓子を詰め合わせたパック」です。どれを食べてもおいしい、売れに売れているお菓子ばかりが詰まっているイメージです。動画を撮った時点で、最も人気のある投資信託のひとつでした。
前提にあるのは「世界経済はこれからも成長していく」という考え方です。中身を見ると、動画の時点で約6割がアメリカの企業で、日本が5%ほど、イギリス・カナダ・フランスがそれぞれ3〜4%ほどでした。
3-2. eMAXIS Slim 米国株式(S&P500)
もうひとつは、同じeMAXIS Slimシリーズの「米国株式(S&P500)」です。こちらは「やっぱりアメリカが最強だよね」という考え方の投資信託で、これも動画の時点で人気ランキングの上位に入っていました。
オルカンとの違いは、投資する範囲です。オルカンは全世界に投資するので、リスクがより分散されています。S&P500はアメリカの企業に絞っているので、アメリカの成長にかけたい、スピードを重視したい人が好んで買う、と僕は捉えています。
3-3. どちらを選ぶか
どちらもおすすめで、甲乙つけがたいです。僕は基本的にオルカンを買っていますが、S&P500に連動するものも買っています。オルカンの約6割がアメリカ企業なので、成績も似たものになりやすく、このあたりは好みの問題だと思います。
あえてどちらかと言うなら、安全性を重視してオルカンです。まずはつみたて投資枠の月10万円を埋めていく。3万円から始めたなら、5万円、7万円、10万円と少しずつ増やしていく。これが最適解だと考えています。
4. パターン2:月10万〜30万円で、独身の場合
ここでいう「独身」は、養うパートナーや家族がいない状態を指しています。
4-1. まずはつみたて投資枠を月10万円まで埋める
最初にやることはパターン1と同じです。つみたて投資枠で月10万円を上限まで入金します。買うのはオルカンか、S&P500です。
4-2. 次に成長投資枠を使い、月30万円まで投資する
つみたて投資枠を埋めたら、次は成長投資枠です。年240万円、月にすると20万円まで使えます。2つの枠を合わせて月30万円まで投資していく、ということです。
なぜ早く埋めた方がいいのか。チャールズ・エリスの『敗者のゲーム』という本に、「投資家は稲妻が輝く瞬間に市場に居合わせなければならない」という言葉があります。稲妻が輝く瞬間とは、株価が急に大きく上がるタイミングのことです。株価が大きく上がる日はごく限られていて、その数日を逃しただけで成績が大きく下がる、と言われています。
だから、できるだけ早く市場にお金を置いておく方がいい。この理屈だけでいえば、生涯の枠1,800万円もできるだけ早く埋めた方がいいことになります。極端な話、資金に大きな余裕がある人なら、毎月30万円ずつ5年間入れて、1,800万円を埋めてしまうのがいい。そういう人は正直うらやましいです。
4-3. 成長投資枠で何を買うか
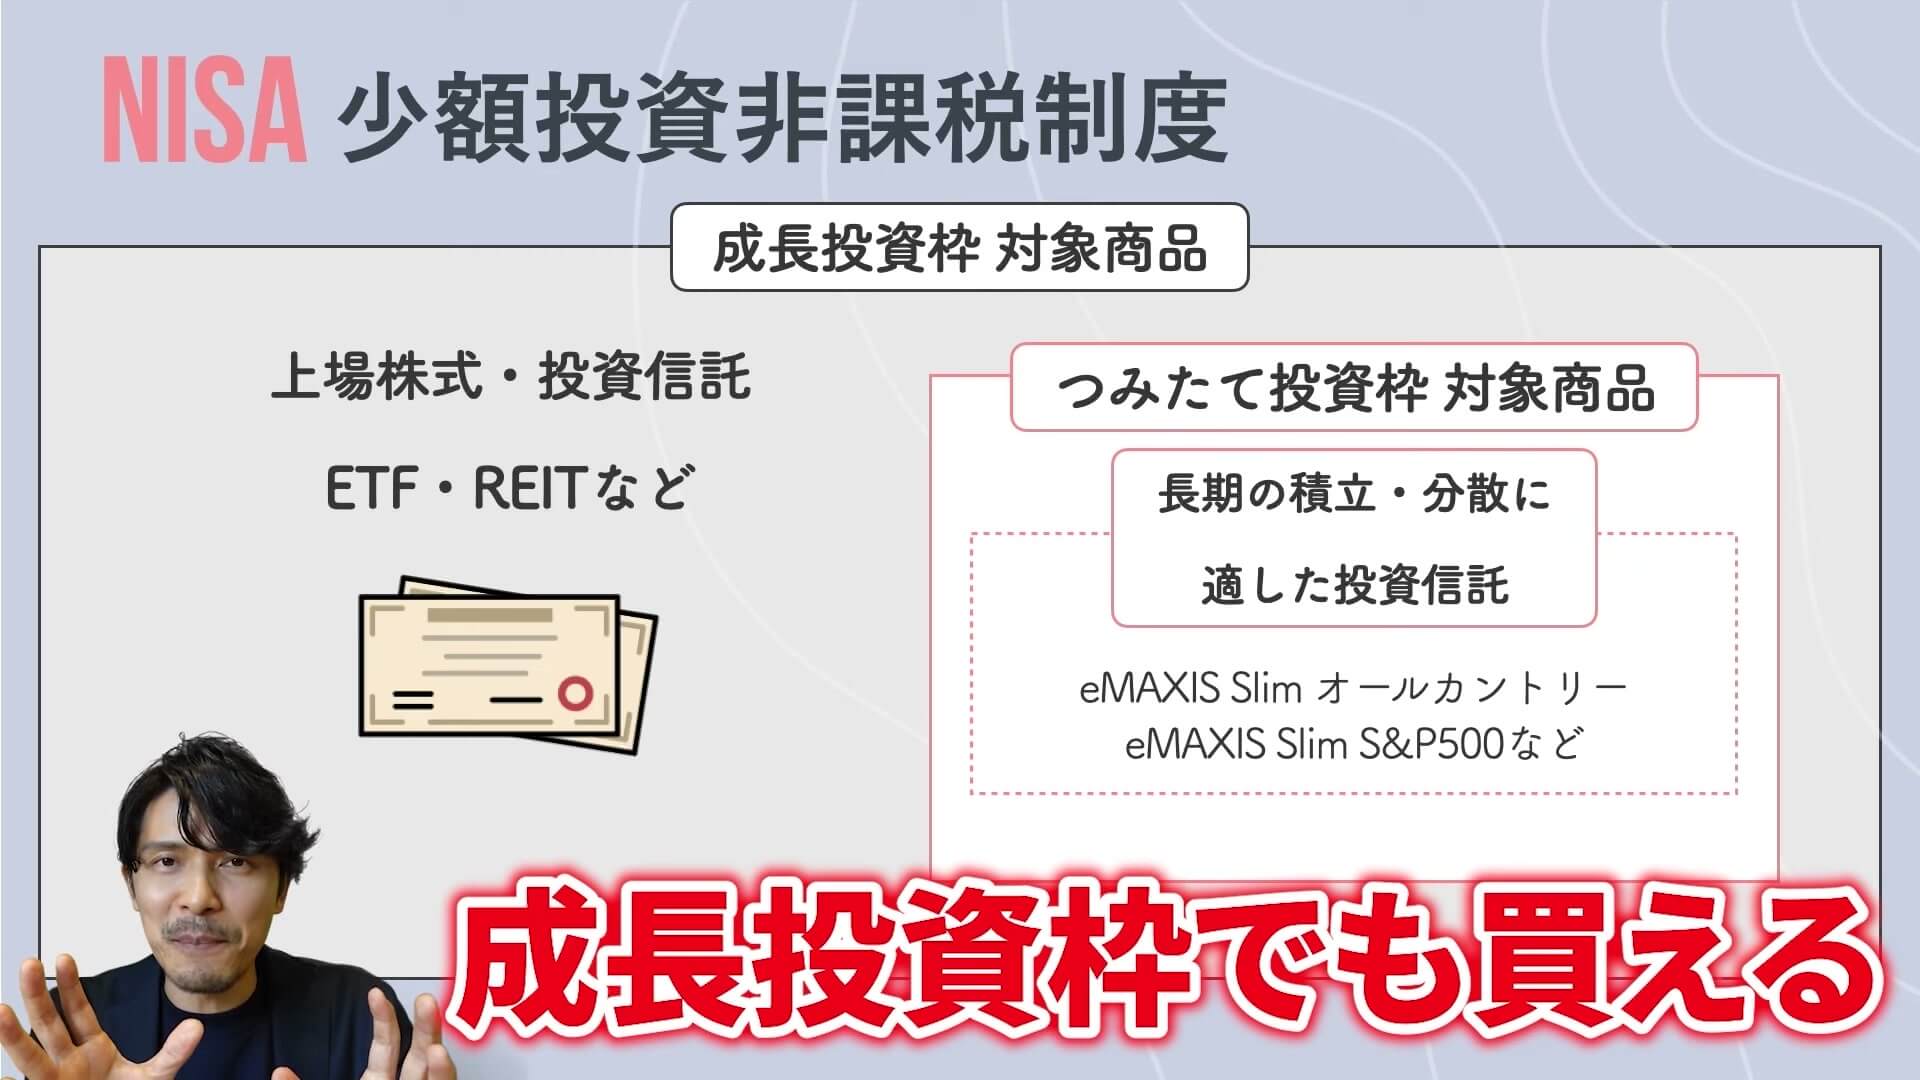
前提として、つみたて投資枠で買える投資信託は、基本的に成長投資枠でも買えます。つまり、つみたて投資枠で買ったものと同じものを、成長投資枠でも買えるということです。
面白みには欠けますが、無難な選択は、つみたて投資枠と同じオルカンかS&P500を成長投資枠でも買うことです。安全策としては、とてもおすすめです。
一方で、つみたて投資枠で株式投資の感覚がつかめてきて、もう少しチャレンジしたい人には、ETFを買うという選択肢もあります。ETFは、ひとまず「投資信託の親戚のようなもの」と思ってください。くわしくは別の動画でお話ししています。
僕が買っているのは「VTI」というETFです。アメリカの株式市場のほぼ全体、数千社が入ったお菓子の詰め合わせパックです。S&P500と同じく、アメリカの将来性に期待するものですが、S&P500が500社なのに対して対象がずっと広いので、よりリスクを分散できます。VTIのほかに、VYMなどのETFもおすすめです。ETFのように成長投資枠でしか買えないものを選べるのも、成長投資枠の醍醐味だと思います。
5. パターン3:月10万円以上で、既婚の場合
ここでいう「既婚」は、養うパートナーや家族がいる状態を指しています。このパターンは、埋める順番がパターン2と違います。
5-1. 自分のつみたて投資枠のあとは、パートナーのつみたて投資枠
まずは自分のつみたて投資枠を月10万円まで埋めます。買うものはこれまでと同じ、オルカンかS&P500です。
自分の分を埋めたら、次は成長投資枠に行くのではなく、パートナーのつみたて投資枠を月10万円まで埋めていく。これが僕のおすすめです。
パートナーがすでに自分で月10万円を入金しているなら、この段階は飛ばします。一部だけ入金している場合は、次の式で補う金額を決めます。
- 10万円 − パートナーが自分で入金している金額 = 補う金額
- 例:パートナーが月3万円入金しているなら、10万円 − 3万円 = 7万円を補う
5-2. 贈与税の基礎控除「年110万円」に注意する
ここで気をつけたいのが贈与税です。パートナーにお金を渡して投資してもらうと、贈与にあたります。贈与税には年110万円の基礎控除があり、1年間にもらった金額が110万円以下なら贈与税はかかりません。110万円を超えると、贈与税の対象になります。
パートナーのつみたて投資枠は年120万円なので、全額を渡すと110万円を超えてしまいます。補うのは多くても年110万円までにして、残りの10万円はパートナー自身に積み立ててもらうのがいいと思います。
5-3. 最後に自分の成長投資枠を埋める
自分とパートナーのつみたて投資枠を埋めたら、次は自分の成長投資枠、年240万円(月20万円)を埋めていきます。
パートナーの成長投資枠も補いたいところですが、先ほどのとおり、年110万円を超える分は贈与税の対象になります。110万円を超える分は、パートナー自身で投資してもらう必要があります。110万円の範囲内であれば、つみたて投資枠と成長投資枠のどちらに補ってもかまいません。
5-4. なぜパートナーの枠を先に埋めるのか
いろいろな考え方があると思いますが、自分だけでNISAを運用するより、パートナーと一緒に運用した方が、家計の中で投資の優先順位が上がると僕は考えています。そうなると、より早い段階でNISAの枠を埋めていけます。さらに、パートナーとの関係もより良くなっていくと感じています。
6. NISAの枠を埋め切ってから課税口座を使う
自分とパートナーのつみたて投資枠、自分の成長投資枠を全部埋めたら、素晴らしい入金力です。ここまで来て、はじめて税金がかかる課税口座(特定口座など)を使っていく。これがいいのではないかと考えています。
課税口座では、利益に約20%(正確には所得税・住民税・復興特別所得税を合わせて20.315%)の税金がかかります。それまでは、国が用意してくれたNISAという優遇の仕組みを使い倒していきましょう。課税口座では、高配当株のETFなどを買っていくのもいいと思っています。
7. まとめ
NISAは、投資で得た利益に税金がかからない、国が用意してくれた仕組みです。新NISAでは、年360万円・生涯1,800万円まで投資でき、2つの枠を併用でき、非課税で持てる期間も無期限になりました。
そのうえで、入金できる金額ごとの使い方は次の3つです。
- 月10万円まで:ひたすらつみたて投資枠を使う。買うのはオルカンか、eMAXIS Slim 米国株式(S&P500)。迷ったら安全性重視でオルカン
- 月10万〜30万円で独身:つみたて投資枠を月10万円埋めたら、成長投資枠を月20万円まで。成長投資枠は、無難にいくならつみたて投資枠と同じもの、チャレンジするならETF(VTIやVYMなど。僕はVTI)
- 月10万円以上で既婚:自分のつみたて投資枠 → パートナーのつみたて投資枠 → 自分の成長投資枠の順に埋める。パートナーへの資金は贈与税の基礎控除(年110万円)の範囲で
そして、どのパターンでも大切なのは、ちょっと頑張れば出せる金額から始めて、続けることです。NISAの枠を埋め切ってから課税口座を使う。この順番で、国が用意してくれた制度を使い倒していきましょう。
繰り返しになりますが、ここでお伝えしたのは僕個人の考え方です。投資の判断は、ご自身でお願いします。