
給与明細の見方|額面と手取りの違い、所得税・住民税・社会保険料が引かれる仕組みを分かりやすく解説
「給与明細は毎月もらっているけれど、手取りの金額しか見ていない」「所得税と住民税の違いや、社会保険料が何に使われているのかを説明できない」。そんな方は多いと思います。基本給、手当、税金、社会保険と項目がたくさん並んでいるので、会社を経営している立場の人でも、すべてを理解している人は少ないかもしれません。
本記事では、給与明細の見方を初心者向けにまとめます。額面と手取りの違い、「給与」と「給料」の違い、毎月引かれている所得税・住民税・社会保険料の中身まで、ひとつずつ見ていきます。
※この記事は2024年8月に公開した動画をもとにしています。税率や保険料率などの制度は2026年11月時点の公式情報で確認し、動画のあとで変わった点は補足しています。
1. 給与明細は「勤怠・支給・控除」の3つでできている
1-1. 勤怠・支給・控除とは
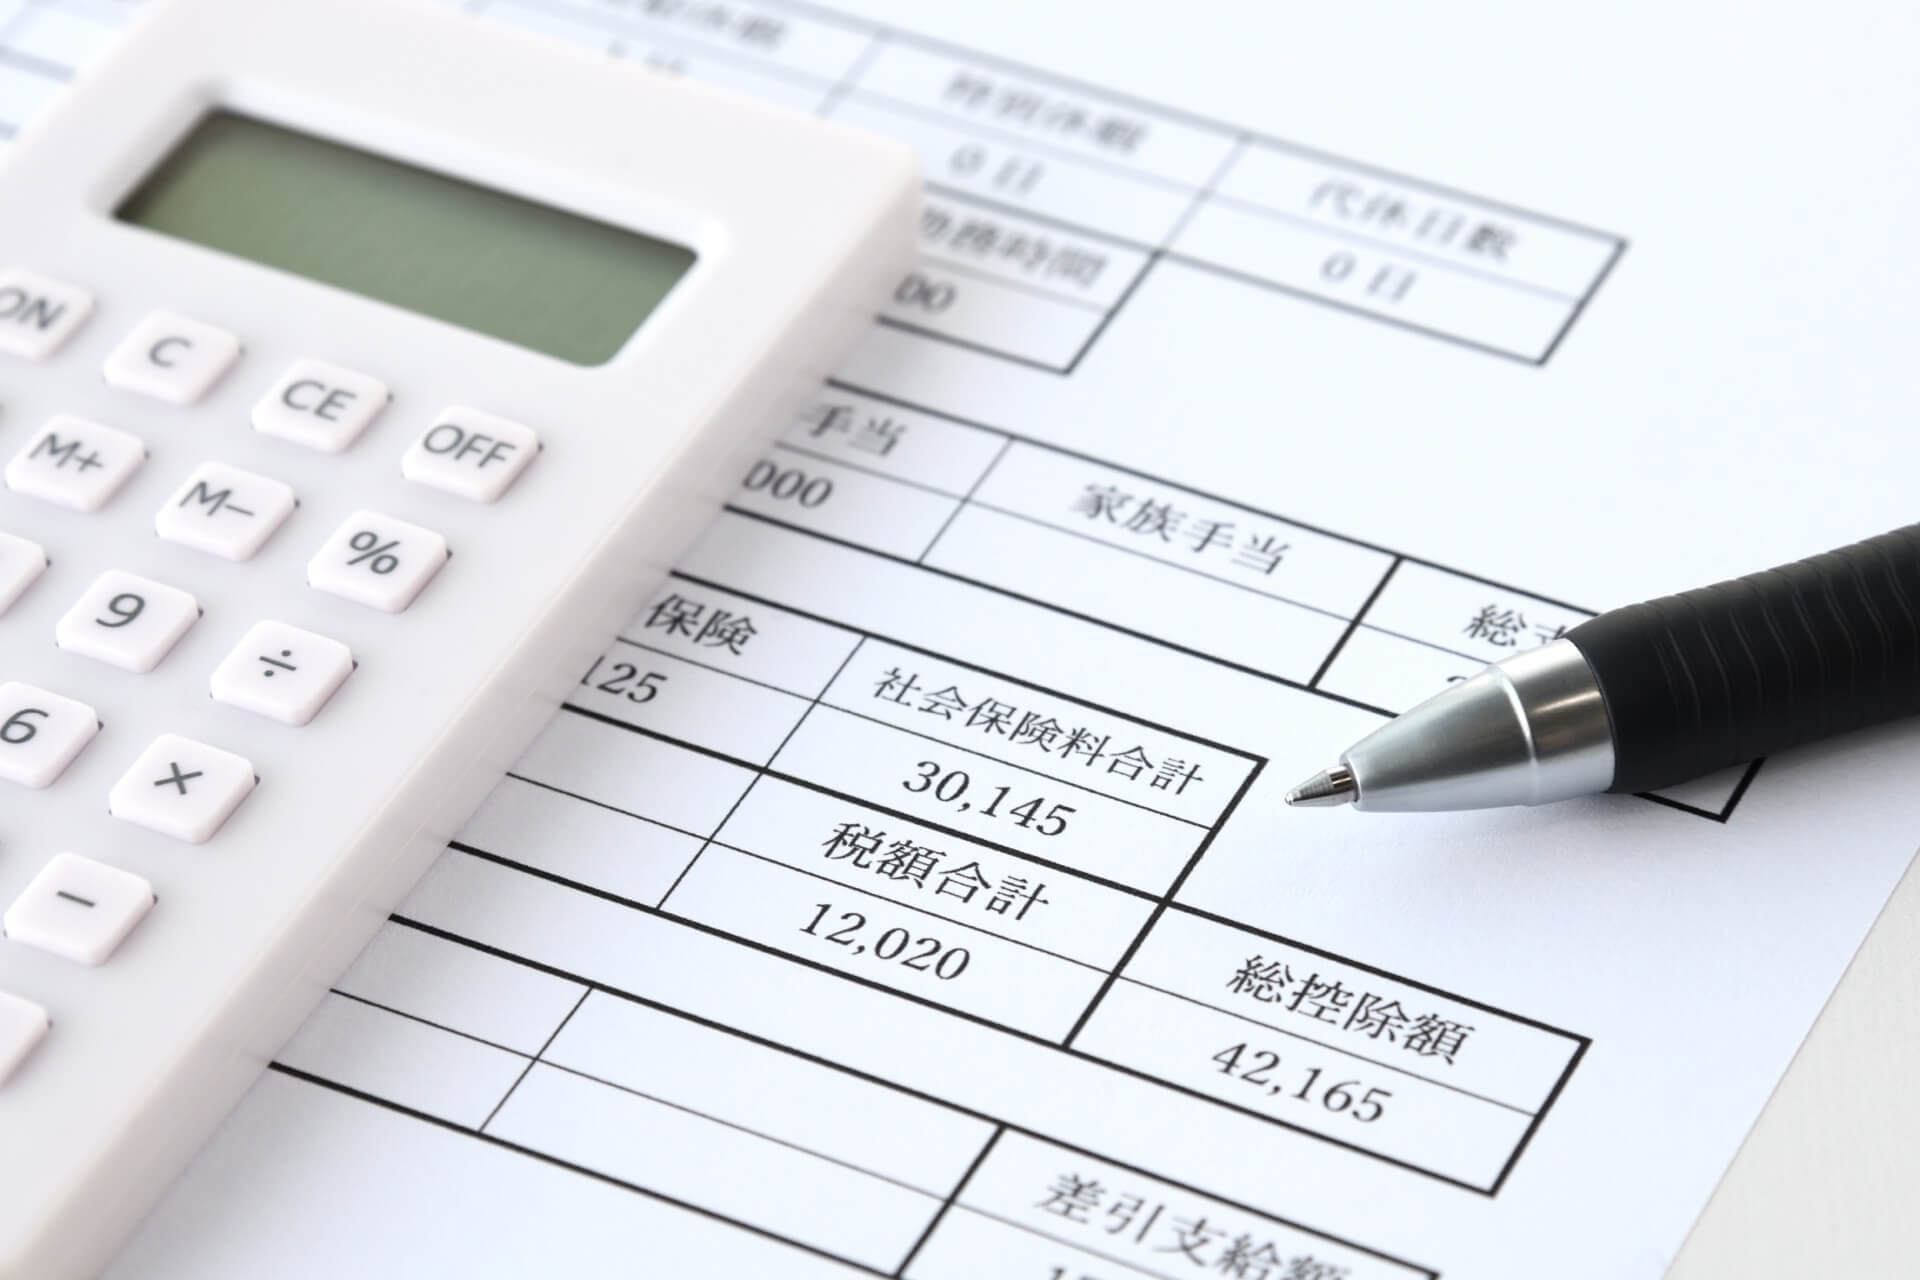
一般的に、給与明細は「勤怠」「支給」「控除」の3つで構成されています。
- 勤怠:出勤日数や残業時間など、その月に働いた情報
- 支給:労働の対価として支払われるお金
- 控除:支給された金額から、一定の金額を差し引くこと
まずはざっくり、この3つの要素で給与明細ができていると思ってください。
1-2. 額面と手取りの違い
給与明細の話でよく出てくるのが、「額面」と「手取り」という言葉です。この2つが分かると、給与の全体像がつかみやすくなります。
額面とは、税金や保険料が引かれる前の総支給額のことです。基本給や各種手当を合計したものが額面になります。
手取りとは、総支給額から所得税・住民税などの税金や、社会保険料などを引いたあとに、実際に受け取れる金額です。「手取りでいくら」という言い方をよく聞きますよね。当然、総支給額よりも少ない数字になり、この金額が銀行口座に振り込まれます。
1-3. 控除とは「額面から差し引かれるお金」
控除とは、総支給額(額面)から差し引かれる金額のことです。所得税や住民税、社会保険料などがここに含まれます。
つまり、さきほどの手取りは「額面から控除を引いたあとに残る金額」と言いかえることができます。
2. 「給与」と「給料」の違いと、手当の種類
2-1. 給与は「基本給+手当」、給料は「基本給」
皆さん、給与と給料の違いを説明できますか。とても似た言葉なので、ほとんど区別せずに使ってしまいがちですが、実は少しだけ意味が違います。
一般的に、給与とは基本給と手当を合わせた総支給額のことです。一方の給料は、基本給のことを指します。
基本給は、労働に対する基本的な対価で、最低限保証された、必ずもらえるお金です。月ごとの働き方によって変わるものではありません。
2-2. よくある手当
手当とは、基本給のほかに、勤怠などにもとづいて支払われる賃金です。一般的な手当には、次のようなものがあります。
- 通勤手当:通勤にかかる交通費に対する手当
- 残業手当:所定労働時間を超えて働いた分に対する追加の報酬
- 家族手当:扶養している家族がいる方に支給される手当
2-3. 会社ごとのユニークな手当
手当には、会社が独自に作っているものもたくさんあります。
僕らアクエリアスでは、「ショートワーク手当」という手当を作っています。アクエリアスはほぼテレワークの会社なのですが、仕事を終えて家に帰ったあとにお客さまからメールが届き、急ぎのようなので1件だけ返した、ということがありますよね。残業をつけるほどではないけれど、まったくのただ働きというのもおかしな話です。こうした非常に短い時間の労働を「ショートワーク」ととらえて、毎月決まった金額を、基本給や残業手当とは別に支給しています。
ほかの会社にも、面白い手当があります。たとえば、株式会社フォロアスさんの「おしゃれ手当」。仕事で身につける服や美容に関する出費に対して、月1万円まで支給するという手当です。
また、クルーズ株式会社さんには「ルーラ制度」という制度があります(動画の時点)。勤続の節目を迎えた社員に、特別休暇と旅行をプレゼントするというもので、ドラクエの呪文「ルーラ」にちなんだネーミングです。こんなふうに、手当や制度にはいろいろな種類があります。
3. 所得税|1年間の所得に応じて国に納める税金
毎月の給与から引かれる税金は、所得税と住民税の2つです。どちらも、個人の1年間の所得に応じてかかる税金です。まずは所得税から見ていきます。
3-1. 納め方は「確定申告」と「源泉徴収」の2つ
所得税とは、1年間の所得に応じて国に納める税金です。納め方には2つあります。
ひとつは、自分で所得税を計算して申告し、納税する「申告納税制度」、いわゆる確定申告です。フリーランスや個人事業主の方は、基本的にこちらで納めていることが多いと思います。
もうひとつが、会社が本人の給与から所得税を差し引いて、代わりに納めてくれる「源泉徴収制度」です。会社勤めの方の多くは、こちらで納めています。僕も会社を経営する立場として、毎月、従業員の給与から所得税を差し引き、代わりに税務署へ納めています。
3-2. 年末調整は「払いすぎ・足りない」を調整する手続き
これもよく聞く「年末調整」は、1年間に源泉徴収した所得税の合計を、実際に納めるべき所得税の金額と一致させるための手続きです。
簡単にいうと、払いすぎていたら戻ってくるし、足りなかったらその分を追加で支払う、ということです。それを年末に最後に調整するので、年末調整と呼ばれています。
3-3. 年収別に見る所得税の目安
日本の所得税は、所得が増えるほど税率が高くなる「累進課税制度」をとっています。年収が高い人ほど税率も上がり、納める所得税も増える仕組みです。
動画では、年収別の所得税の目安を次のように紹介しました。
- 年収300万円:約6万円
- 年収500万円:約14万円
- 年収800万円:約47万円
- 年収1,000万円:約82万円
- 年収1,500万円:約212万円
- 年収2,000万円:約374万円
- 年収3,000万円:約778万円
年収300万円と3,000万円では、年収の差は10倍なのに、所得税の差は約130倍です。たくさん稼ぐ人は、それだけたくさん納税してくれているんですね。こうした税金で社会インフラが整っていくわけなので、本当にありがたいことです。
なお、この金額は動画の時点(2024年)の目安で、扶養している家族や各種控除によって変わります。また、2025年分からは給与所得控除や基礎控除が見直されているため、いまの金額とは同じになりません。
3-4. 「年収1,000万円を超えると税率が跳ね上がる」は誤解
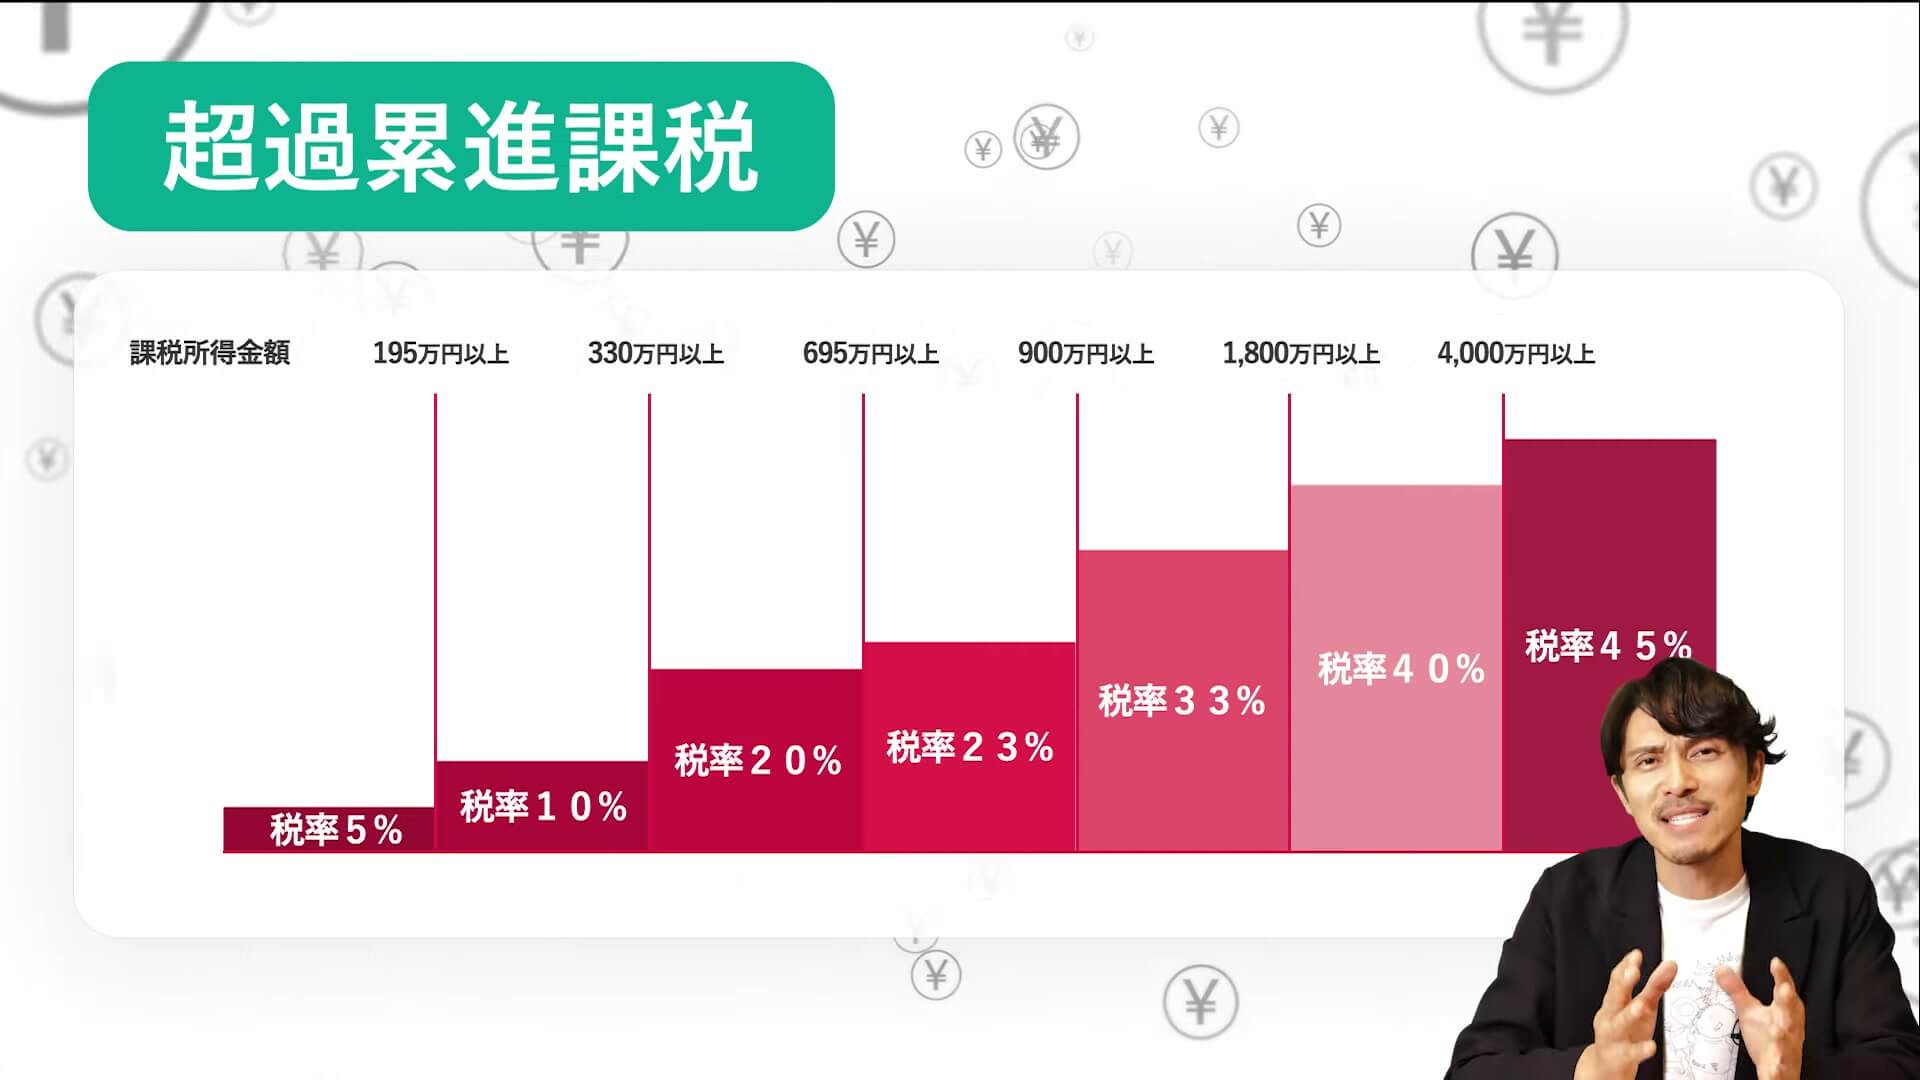
所得税の税率は「超過累進課税」です。課税される所得が一定の金額を超えたとき、超えた部分にだけ高い税率がかかる仕組みです。
国税庁の税率表では、課税される所得金額に応じて税率は5%から45%までの7段階になっています。
- 195万円未満:5%
- 195万円以上330万円未満:10%
- 330万円以上695万円未満:20%
- 695万円以上900万円未満:23%
- 900万円以上1,800万円未満:33%
- 1,800万円以上4,000万円未満:40%
- 4,000万円以上:45%
よく「年収1,000万円を超えると税率が跳ね上がるからやばい」と言われますが、実際は違います。たとえば課税所得が1,000万円の場合、33%がかかるのは900万円を超えた100万円の部分だけで、1,000万円すべてに33%がかかるわけではありません。
国税庁の速算表で計算すると、課税所得1,000万円の所得税は「1,000万円×33%-153万6,000円=176万4,000円」です。もし全額に33%がかかるなら330万円になるので、大きな違いがあります。このほかに、復興特別所得税(原則として所得税額の2.1%)もかかります。
4. 住民税|前年の所得をもとに自治体に納める税金
4-1. 住民税は所得税と「納める先」が違う
所得税は国に納める税金ですが、住民税は都道府県や市区町村など、地方自治体に納める税金です。
道路工事やごみの収集など、毎日の快適な暮らしは住民税に支えられています。住民税が集められなければ、ごみの収集もできなくなり、自治体が立ち行かなくなってしまいます。住民税はとても大事な税金です。
4-2. 税率は約10%|年収別の目安
住民税のうち所得に応じてかかる部分(所得割)の税率は、総務省によると10%です(都道府県民税4%+市町村民税6%)。自治体によって多少の差はありますが、大きくは変わらないので「約10%」と覚えておけば大丈夫です。これとは別に、所得にかかわらず定額でかかる「均等割」もあります。
動画では、年収別の住民税の目安を次のように紹介しました(動画の時点の目安で、控除の状況などで変わります)。
- 年収300万円:約12万円
- 年収500万円:約24万円
- 年収800万円:約45万円
- 年収1,000万円:約64万円
- 年収1,500万円:約111万円
- 年収2,000万円:約160万円
- 年収3,000万円:約264万円
年収3,000万円の方になると、所得税と合わせて毎年1,000万円ほどを納税していることになります。
4-3. 前年の所得で決まる|退職・独立のときは要注意
住民税を考えるうえで大事なポイントが、「前年の所得が基準になる」ということです。今年ではなく前年です。つまり、去年たくさん稼いだ人は、今年たくさん住民税を納めることになります。
最近、僕の友人で、長年勤めた会社を辞めて、実家の家業である不動産会社を継いだ人がいます。最初は新入社員くらいの給与に抑えるそうなのですが、もともとかなりの高所得者だったので、前年の高い所得にもとづく住民税を、新入社員くらいの収入から払っていくことになります。これはなかなか大変です。
退職して独立するときには、こうしたケースがよくあります。住民税などの支払いもあるので、ある程度貯蓄してから退職することをおすすめします。
5. 社会保険料|病気・老後・失業などに備える5つの保険
社会保険料も、給与明細から毎月引かれているものです。社会保険とは、病気やけが、出産、老後、介護、失業、労働災害といった個人のリスクに備えて、国民の生活を守るために国が運営している保険制度です。大きく分けて5種類あります。
5-1. 健康保険
健康保険は、病気やけがのときに医療費を補助してくれる制度です。病院の窓口で払う自己負担は、年齢によって次のように決まっています(厚生労働省)。
- 小学校入学前:2割
- 小学校入学後から69歳まで:3割
- 70歳から74歳:原則2割(現役並みの所得がある方は3割)
- 75歳以上:原則1割(所得に応じて2割・3割)
このほかにも、出産育児一時金や出産手当金といった給付があります。
5-2. 厚生年金保険
厚生年金保険は、将来受け取る年金のための保険料です。会社と従業員が半分ずつ保険料を負担し、将来、老齢年金・障害年金・遺族年金として受け取ります。
日本の年金制度や老後資金の準備については、iDeCoの始め方の記事でもまとめています。
5-3. 雇用保険
雇用保険は、失業したときに一定期間支給される失業手当のための保険料です。転職したことがある方はご存じの方も多いと思います。
育児休業や介護休業中の給付も雇用保険から出ています。厚生労働省によると、育児休業給付金は休業開始から180日目までは休業前の賃金の67%(181日目以降は50%)、介護休業給付金は67%が支給されます。これもありがたい制度です。
5-4. 労災保険
労災保険は、仕事中や通勤中の事故によるけがや病気を補償する保険です。保険料は会社が全額負担するので、給与からは引かれません。
5-5. 介護保険
介護保険は、40歳以上の方が加入する保険で、介護が必要になったときにサービスを受けるための保険料です。40歳になると、給与明細に介護保険料の欄が加わります。
5-6. 社会保険料はどれくらい引かれるのか
社会保険料は、給与の中でもかなり大きな割合を占めます。会社と本人が負担する保険料を合わせると給与のおよそ3割で、そのうち給与から引かれる本人負担は、おおむね15%前後です。
たとえば、2026年度の協会けんぽ(東京都)の健康保険料率は9.85%、40歳以上の介護保険料率は1.62%、厚生年金保険料率は18.3%で、いずれも会社と本人で半分ずつ負担します。2026年度からは、健康保険料とあわせて「子ども・子育て支援金」(協会けんぽは0.23%を労使で折半)も集められるようになりました。
動画では、本人が負担する社会保険料の目安を次のように紹介しました。
- 年収300万円:約43万円
- 年収500万円:約72万円
- 年収800万円:約113万円
- 年収1,000万円:約123万円
- 年収1,500万円:約149万円
- 年収2,000万円:約159万円
- 年収3,000万円:約162万円
年収が高くなると増え方がゆるやかになるのは、保険料の計算に使う「標準報酬月額」に上限があるためです。
5-7. 社会保険料は4月〜6月の給与で決まる
社会保険料は、4月から6月の3か月間の給与をもとに計算されます。日本年金機構によると、この3か月の平均で「標準報酬月額」が決まり、その年の9月から翌年8月までの保険料に使われます。
そのため、可能であれば4月から6月に働きすぎない(残業を増やしすぎない)ことで、社会保険料を抑えることができます。ただ、実際には年度の始まりだったり、繁忙期だったりして、簡単にはコントロールできません。アクエリアスも努力はしていますが、4月から6月はなかなか忙しく、やはり難しいです。
なお、標準報酬月額は、将来の厚生年金の額や、病気で休んだときの傷病手当金などの計算にも使われます。保険料が下がると、こうした給付も少なくなる点は知っておいてください。
6. まとめ
給与明細の見方を、ポイントごとにおさらいします。
- 給与明細は「勤怠」「支給」「控除」の3つでできている
- 額面は税金などが引かれる前の総支給額、手取りは控除を引いたあとに振り込まれる金額
- 給与は「基本給+手当」、給料は「基本給」のこと
- 所得税は国に納める税金。超えた部分にだけ高い税率がかかる「超過累進課税」
- 住民税は自治体に納める税金。税率は約10%で、前年の所得で決まる
- 社会保険料は5種類。本人負担はおおむね給与の15%前後で、4月〜6月の給与で決まる
給与明細の見方が分かると、毎月の明細を見るのが少し楽しくなります。同時に、所得税や住民税、社会保険、年金制度の理解も進みます。給与明細が読めるようになると、マネーリテラシーそのものが上がり、小金持ちへの道に一歩近づきます。ぜひ一度、ご自身の給与明細をじっくり見てみてください。
税金や社会保険料の金額は、家族構成や控除、加入している健康保険によって人それぞれです。くわしくは勤務先の担当者や、税務署・年金事務所などで確認してください。