
インボイス制度とは?初心者向けに仕入税額控除・経過措置・登録すべきかをわかりやすく解説
「インボイス制度が始まったのは知っているけれど、正直よくわかっていない」「免税事業者の自分は登録したほうがいいのか迷っている」。小さな会社の経営者や個人事業主、フリーランス、副業をしている方から、こうした声をよく聞きます。
本記事では、インボイス制度とは何か、消費税の「仕入税額控除」にどんな影響があるのか、経過措置の中身、そして免税事業者は登録すべきかという判断の考え方を、具体例を使ってできるだけ短く整理します。
※この記事は2024年4月に公開した動画をもとにしています。動画の後に、令和8年度の税制改正で経過措置の割合と期間が見直されました。記事では、国税庁の「令和8年度税制改正特集」で確認した改正後の内容を書いています。
1. インボイス制度とは?
インボイス制度とは、消費税の税額を正しく計算するために導入された、消費税の新しい仕組みです。正式には「適格請求書等保存方式」といいます。
1-1. 税率が10%と8%の2つになったことがきっかけ
消費税は、標準税率の10%と、軽減税率の8%の2つの税率があります。税率が2つあると、どの取引にどちらの税率がかかっているのかがわかりにくくなり、計算ミスが起きやすくなります。
そこで、取引ごとの税率や消費税額をはっきりさせ、正しく計算できるようにするために作られたのがインボイス制度です。
1-2. 2023年10月から始まった
インボイス制度は2023年10月に始まりました。制度が始まってから、消費税を納めている「課税事業者」が、仕入れにかかった消費税を差し引く(仕入税額控除を受ける)には、取引相手である売り手から「適格請求書(インボイス)」をもらって保存しておくことが必要になりました。
適格請求書とは、決められた記載事項を満たした請求書のことです。登録番号や、税率ごとの消費税額などが書かれています。
2. 消費税の「仕入税額控除」とは?
インボイス制度を理解するうえで欠かせないのが、「仕入税額控除」という考え方です。
2-1. 預かった消費税から、支払った消費税を引く
課税事業者は、商品やサービスを売るときに、お客様から消費税を受け取っています。これは正確には「預かっている」消費税です。
一方で、売上を上げるためには仕入れも必要です。仕入れのときには、仕入れ先に消費税を支払っています。
消費税の納税額は、次の式で決まります。
- 預かった消費税 − 支払った消費税 = 納める消費税
このように、売上のときに預かった消費税から、仕入れ先に支払った消費税を差し引ける仕組みを「仕入税額控除」といいます。
2-2. インボイスがないと、支払った消費税を引けなくなる
インボイス制度が始まってから、仕入税額控除を受けるには、仕入れ先からインボイスをもらって保存しておくことが条件になりました。
つまり、仕入れ先がインボイスを出せない事業者(適格請求書発行事業者ではない事業者)だと、支払った消費税を原則として差し引けません。買い手の側から見ると、納める消費税が増えてしまう可能性があるということです。
3. 具体例で見る、インボイスがある場合とない場合の違い
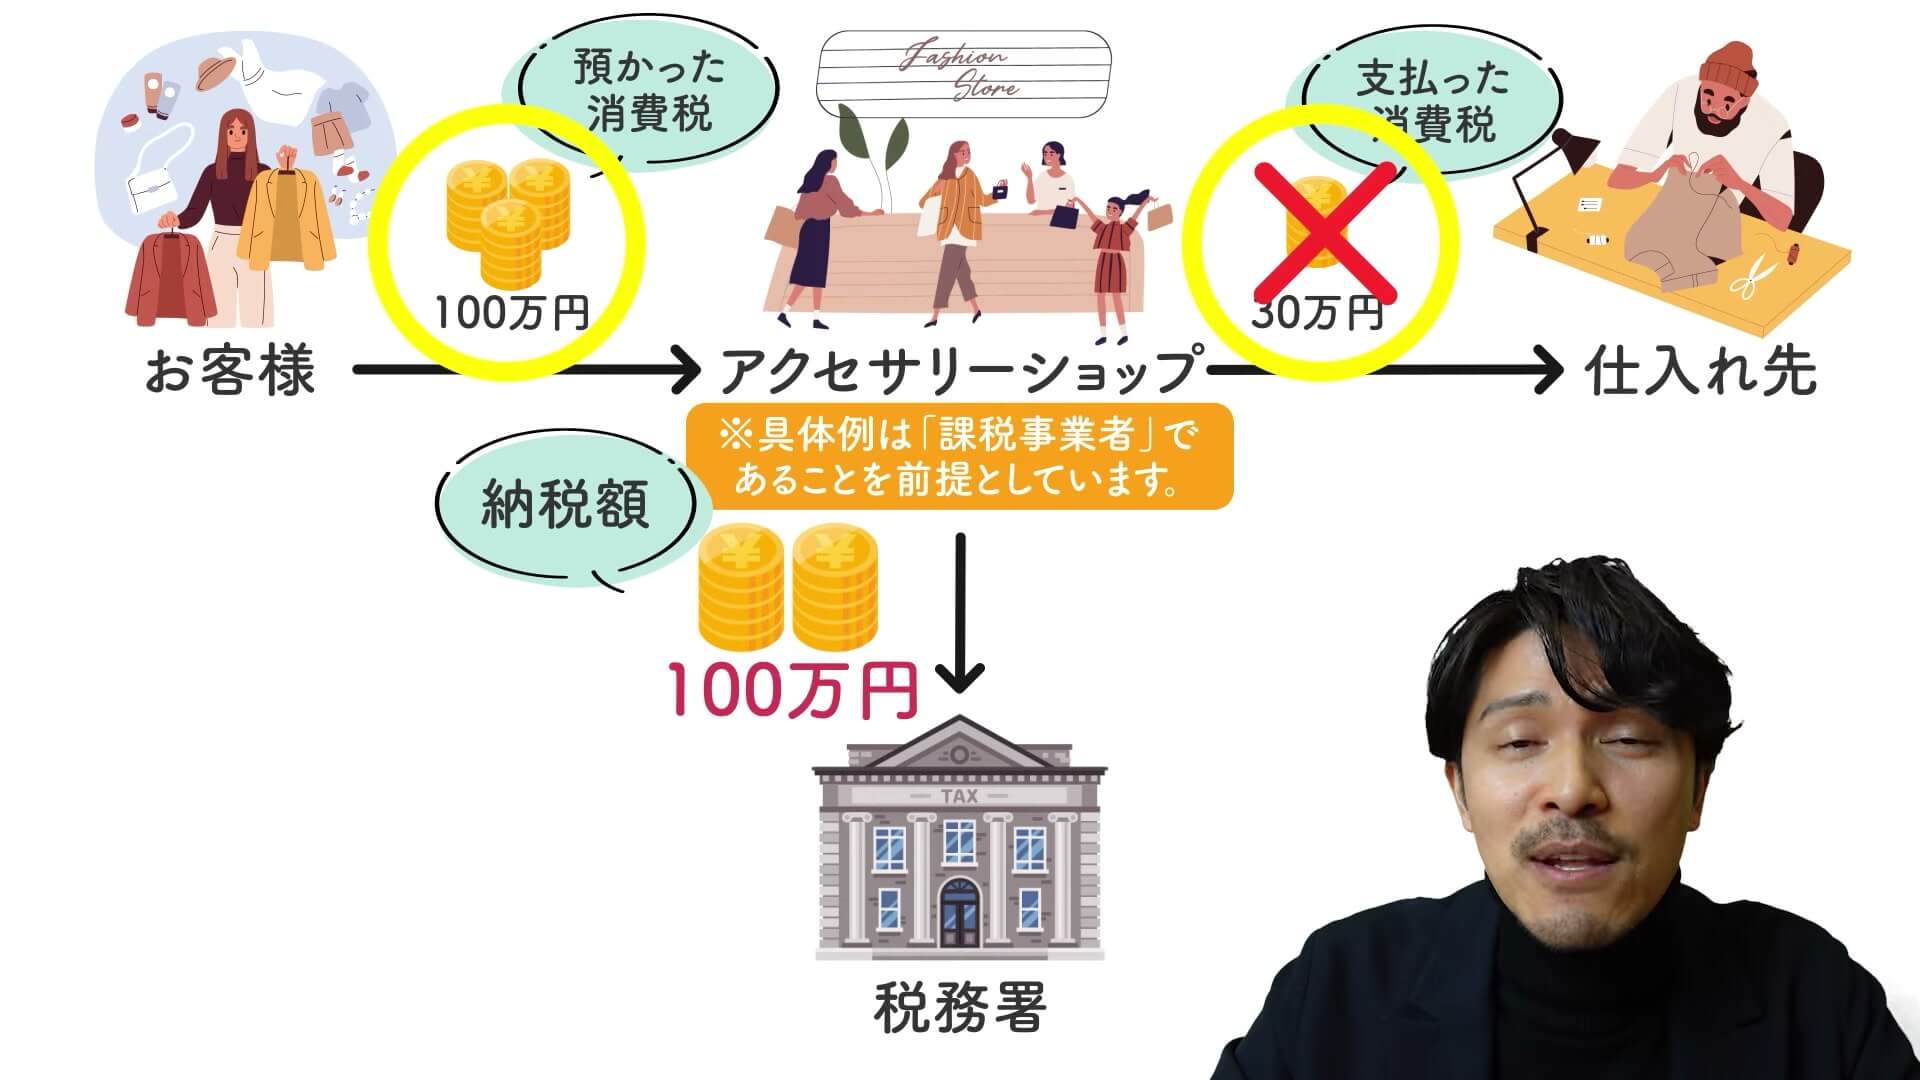
ここでは、アクセサリーショップを経営している場合で考えてみます。オリジナルのピアスやリングを作って売るために、材料の仕入れが必要なお店です。
3-1. 売上1,100万円・仕入れ330万円のお店の場合
商品が売れて、1年間の売上が1,100万円だったとします。このうち100万円は、お客様から預かった消費税です。
一方で、仕入れには330万円を支払いました。このうち30万円は、仕入れ先に支払った消費税です。
3-2. 仕入れ先が適格請求書発行事業者なら、納税額は70万円
仕入れ先が適格請求書発行事業者で、インボイスをもらっている場合は、次のようになります。
- 預かった消費税100万円 − 支払った消費税30万円 = 納める消費税70万円
3-3. 適格請求書発行事業者でないと、原則は納税額100万円
仕入れ先が適格請求書発行事業者でない場合は、支払った消費税30万円を原則として差し引けません。
- 預かった消費税100万円 − 0円 = 納める消費税100万円
同じ売上・同じ仕入れでも、納める消費税が30万円増えることになります。インボイス制度が仕入税額控除に与える影響は、このくらい大きいということです。
ただし、実際には次の章で説明する「経過措置」があるので、今すぐ30万円がまるごと引けなくなるわけではありません。
4. 適格請求書発行事業者になるには?
インボイスを発行できるようにするには、「適格請求書発行事業者」になる必要があります。
4-1. 税務署に登録申請書を出す
適格請求書発行事業者になるには、税務署に「適格請求書発行事業者の登録申請書」を提出します。
申請は、e-Taxを使ってオンラインで行う方法と、郵送で行う方法があります。どちらも国税庁のサイトに案内があるので、手続きのときは国税庁のサイトを確認してください。
5. インボイス制度の経過措置とは?2026年10月から70%に
「支払った消費税が引けなくなる」と聞いて、驚いた方もいると思います。ただ、インボイス制度には「経過措置」が設けられていて、段階的に本来の形に近づいていく仕組みになっています。
5-1. インボイスがなくても一定の割合は差し引ける
経過措置とは、課税事業者である買い手が、適格請求書発行事業者でない事業者から仕入れをした場合でも、支払った消費税の一定の割合を差し引けるという措置です。
動画の時点では、2026年9月までは80%、2029年9月までは50%を差し引けるというスケジュールでした。
5-2. 令和8年度の税制改正で、割合と期間が見直された
その後、令和8年度の税制改正で、この経過措置が見直されました。国税庁の「令和8年度税制改正特集」によると、改正後の控除できる割合は次のとおりです。
- 2026年(令和8年)9月30日まで:80%
- 2026年10月1日〜2028年9月30日:70%
- 2028年10月1日〜2030年9月30日:50%
- 2030年10月1日〜2031年9月30日:30%
- 2031年10月1日以降:控除できない
期間は延びましたが、2026年10月からは80%から70%に下がっています。あわせて、1つの事業者からの仕入れにこの経過措置を使える上限額も、1年(または1事業年度)で10億円から1億円に引き下げられました。
先ほどのアクセサリーショップの例でいえば、2026年10月から2028年9月までの仕入れなら、30万円のうち70%の21万円を差し引けます。インボイスがある場合との差は、30万円ではなく9万円ということになります。
5-3. 課税事業者にも免税事業者にもありがたい措置
この経過措置は、買い手である課税事業者にとっても、インボイスを出せない免税事業者にとっても、ありがたい措置です。いきなり差がゼロか全額かになるのではなく、時間をかけて少しずつ影響が大きくなっていくので、その間に対応を考えることができます。
6. ミニマム経営者・フリーランスはインボイスに登録すべき?
では、小さな会社の経営者やフリーランス、副業をしている方は、適格請求書発行事業者に登録すべきなのでしょうか。ここはさまざまな意見があるところですが、僕の考えをお話しします。
6-1. 課税事業者なら登録一択
すでに消費税を納めている課税事業者であれば、適格請求書発行事業者になる一択だと思います。
6-2. 免税事業者は、影響をよく検討してから判断しても遅くない
消費税の免税事業者(原則として、基準期間の課税売上高が1,000万円以下の事業者)の場合は、自社や取引先への影響をよく検討して、慎重に判断してからでも遅くないと考えています。
理由は、経過措置があるからです。経過措置がある間は、インボイスを出せる事業者と出せない事業者とで、買い手が差し引ける消費税の差がまだ小さいからです。
ただし、経過措置の割合は段階的に下がっていき、2031年10月以降は差し引けなくなります。それまでにどうするかは、よく考えておく必要があります。
6-3. 判断するときの2つの観点
登録するかどうかを考えるときの材料として、たとえば次の2つがあります。
- 取引先に課税事業者が多いのか、免税事業者が多いのか
- インボイスに対応していなくても、金額や内容の面で十分に競争力があるか
取引先の多くが課税事業者であれば、インボイスを出せないことが取引に影響する可能性があります。一方で、取引先が一般の消費者や免税事業者中心であれば、影響は小さいかもしれません。また、価格や内容で選ばれている自信があるかどうかも、判断の材料になります。
なお、ここでお話ししたのは僕個人の考えです。実際の判断は、ご自身の取引の状況にあわせて、必要に応じて税理士などの専門家に相談したうえで行ってください。制度の最新の内容は、国税庁のサイトで確認してください。
7. まとめ
最後に、本記事のポイントを振り返ります。
- インボイス制度は、消費税の税率が10%と8%の2つになったことによる計算ミスを防ぎ、正しく計算するための仕組み。2023年10月に始まった
- 課税事業者が仕入税額控除を受けるには、仕入れ先からインボイス(適格請求書)をもらって保存する必要がある
- 仕入税額控除とは、預かった消費税から支払った消費税を差し引く仕組み。インボイスがないと、原則として差し引けない
- 適格請求書発行事業者になるには、税務署に登録申請書を出す(e-Taxまたは郵送)
- 経過措置で、インボイスがなくても一定の割合は差し引ける。令和8年度の税制改正で、2026年10月から70%、2028年10月から50%、2030年10月から30%となり、2031年10月以降は差し引けなくなる
- 課税事業者なら登録一択。免税事業者は、取引先の状況や自社の競争力を見て、慎重に判断しても遅くない
インボイス制度は言葉が難しく、とっつきにくい制度です。ただ、仕組みの中心は「預かった消費税から、支払った消費税を引けるかどうか」という1点です。ここを押さえておけば、自分の事業にどんな影響があるのかを考えやすくなると思います。