
小規模企業共済とは?経営者・個人事業主の退職金を節税しながら積み立てる仕組みと、加入して感じたメリットと不安
会社員には退職金がありますが、経営者や個人事業主には、自分で用意しない限り退職金はありません。「将来のお金をどう準備すればいいのか」「節税にもなる方法はないのか」と考えている方は多いと思います。経営者の節税や蓄財の方法には、小規模企業共済、中退共、法人向けの生命保険など、いろいろな選択肢があります。会社や経営者によって向き不向きもあります。
その中で、僕がiDeCoと並んで特におすすめしているのが小規模企業共済です。本記事では、実際に加入している僕の経験から、小規模企業共済の仕組み、加入して感じたメリット、そして正直に感じている不安までをお話しします。
※この記事は2024年10月に公開した動画をもとにしています。制度の内容は、2026年10月時点の中小機構の公式サイトで確認しています。
1. 小規模企業共済は「国が用意したミラクル貯金箱」
小規模企業共済をひとことで言うと、経営者や個人事業主がコツコツお金を貯めるために、国が用意してくれた貯金箱です。運営しているのは、国の機関である独立行政法人 中小企業基盤整備機構(中小機構)です。
1-1. 貯めた分だけ所得控除される
普通の貯金箱と違うのは、この貯金箱に入れたお金が、全額所得控除の対象になる点です。確定申告のときに、払い込んだ掛金をそのまま課税対象の所得から差し引けます。節税をしながら、将来の安心も手に入れられる。僕が「ミラクル貯金箱」と呼んでいるのはこのためです。
1-2. 経営者や個人事業主のための退職金制度
中小機構は、この制度を「経営者のための退職金制度」と説明しています。会社員と違って、経営者や個人事業主には退職金がありません。会社の将来が自分の肩に乗っている人が、自分の未来を守るために使える制度です。日々ひりつくような緊張感の中で仕事をしているからこそのご褒美、と僕は受け止めています。
2. 加入できる人・掛金・申し込み方法
ただし、この貯金箱は誰でも持てるわけではありません。加入できる人には条件があります。
2-1. 加入できるのは個人事業主・共同経営者・小規模企業の役員
加入できるのは、個人事業主とその共同経営者(個人事業主1人につき2人まで)、そして小規模企業の会社役員です。個人事業主の例としては、次のような方が挙げられています。
- 個人で建設業・製造業・卸売業・小売業などを営んでいる方
- 理容室・美容室などのサービス業を個人で経営している方
- 個人タクシーなど、運送業を個人で営んでいる方
- 個人で農業を営んでいる方
- 法人化していない個人医院や、弁護士・税理士などの士業の方
会社役員の場合は、業種ごとに「常時使用する従業員の数」の上限が決まっています。建設業・製造業・運輸業・不動産業・農業などは20人以下、商業(卸売業・小売業)とサービス業(宿泊業・娯楽業を除く)は5人以下です。代表者でなくても、商業登記簿に役員として登記されていれば対象になります。
一方で、会社に雇われながら副業で事業をしている会社員は対象外です。会社と雇用関係にある方は加入できないので注意してください。細かな条件は中小機構の公式サイトに一覧があるので、加入を考えている方はご自身が当てはまるか確認してみてください。
2-2. 掛金は月1,000円〜70,000円で自分で決められる
毎月いくら入れるかは自分次第です。掛金は月額1,000円から70,000円まで、500円単位で自由に設定できます。加入した後に増やしたり減らしたりすることもできます。
大事なのは、無理なく続けられる金額にすることです。いきなり月7万円を入れるのは勇気がいりますよね。ただ、僕は思い切って上限の7万円を入れています。年間にすると84万円です。節税効果が高いですし、将来の安心への投資は惜しまないというスタンスでやっています。
支払い方法も簡単です。一度申し込んでしまえば、あとは銀行口座から自動で引き落とされるので、何も考えなくても毎月しっかり積み立てられます。
2-3. 申し込みは窓口かオンラインで
窓口で申し込む場合は、商工会議所や金融機関などの窓口で手続きできます。僕は最寄りの金融機関の窓口で申し込みましたが、30分くらいで簡単に終わりました。
マイナンバーカードとスマートフォンがあれば、オンラインでも申し込めます。動画を撮った時点では、オンライン申し込みで掛金の引き落とし口座に指定できるのは、ゆうちょ銀行・楽天銀行・GMOあおぞらネット銀行などに限られていました。2026年10月時点の公式サイトでは、PayPay銀行・住信SBIネット銀行・イオン銀行なども指定できるようになっています。最新の対応状況は公式サイトで確認してください。
3. 加入してわかったメリット3つ
ここからは、実際に加入してわかったメリットを3つ紹介します。
3-1. メリット1:節税効果が大きい
1つ目は、なんといっても節税効果です。月1,000円から70,000円の範囲でかけた掛金が、確定申告のときに全額所得控除の対象になります。税金が軽くなると、心も軽くなりますよね。これが小規模企業共済のいちばんのメリットです。
3-2. メリット2:退職後の資金を確保できる
2つ目は、退職後の資金を確保できることです。小規模企業共済には満期や満額がありません。長い期間コツコツ積み立てていくことで、将来のお金をしっかり用意できます。人生100年時代と言われる今、老後の資金を自分で確保できるのは大きな安心です。
3-3. メリット3:掛金の範囲内でお金を借りられる
3つ目は、貸付制度があることです。契約者は、払い込んだ掛金の範囲内で、事業資金を低金利で借りられます。即日の貸付けも可能です。普段は使わなくても、いざというときに使える手段があるのは、経営者にとって心強いポイントです。
4. 貯めたお金の受け取り方は4種類
ミラクル貯金箱も、最後は割って中のお金を取り出します。小規模企業共済で積み立てたお金は「共済金」として受け取ります。受け取り方は大きく分けて4種類あります。
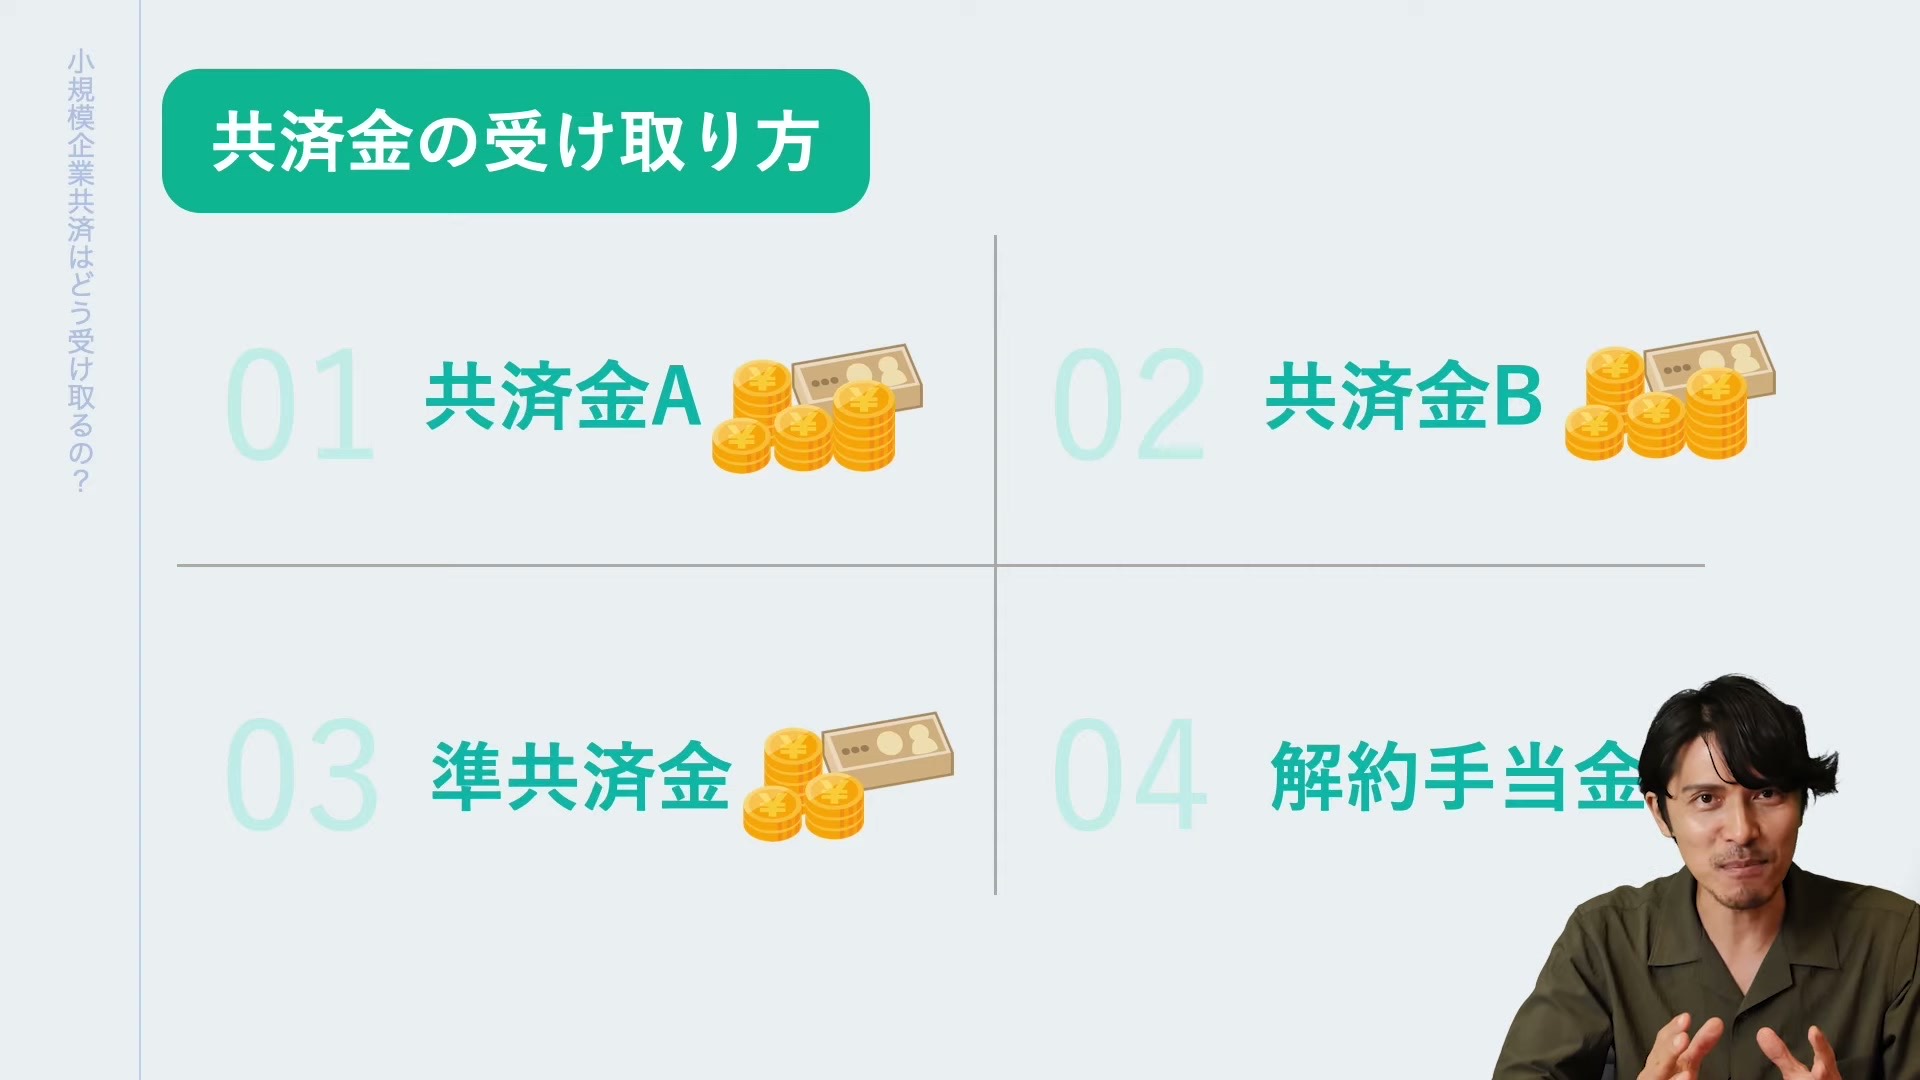
4-1. 共済金A・共済金B・準共済金・解約手当金
名前が聞き慣れないので難しく感じますが、要は「どんな理由でやめたか」によって呼び方と金額が変わる、ということです。会社役員の場合で、ざっくり整理するとこうなります。
- 共済金A:会社が解散した場合など(個人事業主の場合は、事業を廃業した場合など)
- 共済金B:病気やけがで役員を退任した場合、65歳以上で役員を退任した場合など
- 準共済金:会社の解散や病気・けが以外の理由で、65歳未満で役員を退任した場合など
- 解約手当金:自分の都合で解約した場合や、掛金を12か月以上滞納した場合
順調に65歳以上まで役員を続けて引退すれば、共済金Bで受け取ることになります。また、65歳以上で掛金を180か月(15年)以上払い込んでいる方は、仕事を続けたまま共済金Bを請求することもできます(老齢給付)。契約者が亡くなった場合も、共済金として受け取る形になります。
4-2. 受け取れる金額は共済金A→B→準共済金の順に下がる
金額は、ざっくり言うと共済金A、共済金B、準共済金の順に少しずつ下がっていきます。そして解約手当金になると、ガクッと下がります。計算方法は複雑なので、具体的な金額は中小機構の「共済サポートnavi」で確認するのがおすすめです。
つまり、小規模企業共済は、一度加入したら基本的には65歳以上まで続けるのがいちばん良い、ということになります。
5. 加入して感じた不安と、途中解約のリスク
ここまで良いことばかりお話ししてきましたが、もちろん注意点もあります。そして、僕自身が正直に感じている不安もあります。
5-1. 12か月未満の解約は掛け捨て、20年未満は元本割れの可能性
いちばん注意したいのは、途中解約のリスクです。掛金を納めた月数が12か月未満で解約すると、解約手当金は受け取れず、掛け捨てになってしまいます。
また、自分の都合で任意解約した場合、払い込んだ掛金の100%以上が戻ってくるのは、掛金を納めた月数が240か月(20年)以上からです。それより短いと、払い込んだ総額を下回って戻ってくることになります。
これはあくまで自己都合で解約した場合の話です。会社の解散や65歳以上での退任など、共済金として受け取る場合とは扱いが違います。だからこそ、最初に設定する金額は無理のない範囲で決めることをおすすめします。
5-2. 僕の唯一の不安は「掛金を上限の7万円にしたこと」
僕がいちばん不安に感じているのは、掛金を上限の7万円に設定してしまったことです。「この金額をずっと続けていけるのか」という不安ですね。最初から気合いを入れすぎた感があります。
実は、掛金の金額は後から柔軟に変えられるので、苦しくなったら下げればいいだけなんです。それでも、最初に決めた金額を守りたい気持ちや、できるだけ多く税制の優遇を受けたい気持ちが働いて、なかなか下げられません。
もし毎月の掛金が負担になって途中解約したくなったら、解約する前に、掛金を最低額まで減らすことを考えてください。掛金を減らして続けることで、任意解約による損を避けられます。
6. iDeCo・新NISAとの併用と、受け取るときの税金
6-1. iDeCo・新NISAと併用できる
よく聞かれるのが「iDeCoや新NISAと併用できるの?」という質問です。結論から言うと、併用できます。小規模企業共済とiDeCo、新NISAを組み合わせることで、節税をしながら将来の資金をさらに充実させていくことができます。新NISAについては株価が下がっても新NISAのオルカンは続けて大丈夫?売りたくなったときに見直したい3つのことでもお話ししています。
6-2. 受け取り方で税金の扱いが変わる
「自分でコツコツ貯めたお金を受け取るのに、なぜ税金がかかるの?」と思う方もいるかもしれません。ですが、税法上、共済金を受け取るときには税金がかかります。そのかわり、受け取り方によって税負担を軽くする仕組みがあります。
- 一括で受け取る場合:退職所得の扱いになり、退職所得控除が使えます
- 分割で受け取る場合:公的年金等の雑所得の扱いになり、公的年金等控除が使えます
一括と分割を組み合わせて受け取ることもできます。ただし、分割で受け取れるのは共済金AかBで、60歳以上であることや、共済金の額が一定以上であることなどの条件があります。
どの受け取り方がいちばん得になるかは、人によって違います。まだ先の話だと思う方も多いと思いますが、その時が来たら、信頼できる税理士さんに相談しながら最適な方法を選んでください。
7. まとめ
最後に、小規模企業共済のポイントをまとめます。
- 節税効果が大きい(掛金は全額所得控除。僕は上限の月7万円、年84万円をかけています)
- 退職金の積み立てとして安心できる(満期・満額がなく、長く続けるほど将来の備えになる)
- iDeCoや新NISAと併用できる(余裕があれば組み合わせると、さらに節税効果を高められる)
- 加入できるのは経営者や個人事業主(会社員の副業は対象外)
この制度は従業員向けではなく、会社役員や個人事業主など、経営のリスクを自分で負っている人のためのものです。退職金がない分、このミラクル貯金箱を使って将来の不安を減らしていく。iDeCoや新NISA、小規模企業共済をフルに使えば、お金の面での将来の不安はかなり小さくできます。
ただし、途中解約すると損をする可能性があるので、掛金は無理なく続けられる金額にしてください。制度の細かな条件は変わることもあるので、加入する前には中小機構の公式サイトで最新の情報を確認してみてください。皆さんの将来設計に役立てていただければうれしいです。