
新NISAとは?初心者向けにつみたて投資枠・成長投資枠・1,800万円の非課税枠と、忙しい経営者がインデックス投資を選ぶ理由を解説
「新NISAってよく聞くけど、いまいちよくわからない」「貯金しておけば大丈夫でしょう」「投資に興味はあるけれど、何を買えばいいのかわからない」。そんなふうに思っていませんか。
本記事では、モデル事務所と動画制作の会社を経営している僕が、お金の「賞味期限」の話から、2023年までのNISAと2024年に始まった新NISAの違い、そして新NISAで僕が何を買っているのかまで、ざっくりと全体像をお伝えします。
※この記事は2024年6月に公開した動画をもとにしています。制度の数字は金融庁のNISA特設ウェブサイトで確認し、動画の説明を補っています。ここでお伝えするのは個人の考えです。投資の判断はご自身で行ってください。
1. 忙しい経営者こそ、投資をしたほうがいい理由
僕たち小さな会社の経営者、個人事業主、フリーランス、副業をしている人は、本業でとにかく忙しいですよね。毎日これでもかというくらい仕事があって、投資に時間を使うのはなかなか難しい。これが現実ではないでしょうか。
1-1. 株価を毎日チェックするのは現実的ではない
投資と聞くと、モニターをたくさん並べて一日中数字を見ているデイトレーダーを想像する方もいると思います。でも、本業で忙しい僕たちが株価をいちいちチェックするのは、正直無理です。株で大きく損をしたという話もよく聞きます。
不動産投資もいいと思いますが、知識と元手が必要で、ワンルームマンション投資の失敗談もよく耳にします。忙しい僕たちが、不動産の知識をイチから身につけるのは現実的ではありません。
1-2. 最初に設定したら、あとは基本的に放っておける投資
そんな僕たちにとっての最適解は、「最初にセッティングしたら、あとは基本的に放っておいてよい投資」だと考えています。それがインデックス投資、いわゆる「ほったらかし投資」です。
この動画を撮ろうと思ったきっかけは、友人と話していたときに「投資?貯金するから別に大丈夫っしょ」と言われたことでした。この考え方は、今の100万円と将来の100万円の価値が変わらないと思っている方に多いのですが、実はそうとは限りません。
1-3. お金には「賞味期限」がある
お金には、ある意味で賞味期限があります。今持っている100万円が、20年後にも同じ100万円の価値を持っているとは限らないからです。理由はインフレ、つまり物価の上昇です。
1-4. 身近なものの値段はこの数十年で上がっている
僕は小学生のころからポテトチップスの「のり塩」が大好きなのですが、当時は100円でした。今は150円以上しますし、100円前後で売っているものも、内容量が減っていたりします。
ほかの身近な食べ物を見ても、この20〜30年でほとんどのものの値段が上がっている、という実感は皆さんにもあると思います。この先20年、30年でも物価が上がっていく可能性は高いと僕は考えています。
たとえば今、貯金が1,000万円あったとします。20〜30年後に物価が1割ほど上がっていれば、その1,000万円で買えるものは、今の900万円分くらいに減っているかもしれません。金額は変わらなくても、実質的には100万円を失ったのと同じです。
1-5. インフレに強い資産、弱い資産
資産には、インフレに強いものと弱いものがあります。株式や投資信託、不動産は、世の中の物価が上がるのに合わせて価値も上がっていく傾向があるため、インフレに強い資産と言われています。
一方で、現金や預貯金はインフレに弱い資産です。タンスに1,000万円をしまっておいても、物価に合わせて増えてくれるわけではありません。物価が上がるほど、少しずつ価値が下がっていきます。
だからこそ、インフレに備えて今から投資をしていったほうがいい。そして、本業が忙しい僕たちにとって、そのための解決策の一つがNISAです。
2. NISAとは?投資の利益に税金がかからない国の制度
NISAは「少額投資非課税制度」のことです。イギリスにあった「ISA」という制度をお手本にして、日本(Nippon)のNを付けてNISAと呼ばれています。
2-1. ふつうは利益の約20%が税金になる
通常、株や投資信託を売って利益が出ると、その利益の約20%を税金として納める必要があります。NISA口座で買ったものなら、この税金がかかりません。儲かった利益を全部自分のものにできる。これがNISAのいちばん大事なポイントです。
その代わり、NISAで投資できる金額には上限が決まっています。
2-2. 2023年までのNISA(一般NISAとつみたてNISA)
2023年までのNISAには、一般NISA、つみたてNISA、ジュニアNISAの3つがありました。ジュニアNISAは2023年で終わったので、ここでは割愛します。
一般NISAは、年間120万円まで投資でき、非課税で持っていられる期間は5年間でした。つまり最大600万円まで投資できる制度です。
たとえば毎年120万円(月10万円ほど)を5年間投資して、合計600万円分の株を買ったとします。これが値上がりして800万円で売れたら、利益は200万円です。通常なら、その約20%にあたる40万円が税金になります。一般NISAで買った株なら、この40万円を払わなくてよかったわけです。
つみたてNISAは、年間40万円(月3万3,000円ほど)まで投資でき、非課税で持っていられる期間は20年間でした。最大で800万円まで投資できます。
毎年40万円を20年間積み立てて合計800万円を投資し、それが1,300万円になったとします。利益は500万円で、通常なら約100万円が税金です。つみたてNISAならこの100万円もかかりません。
「800万円が1,300万円になるなんてありえない」と思う方もいるかもしれません。でも、年5%の利回りで計算すると、毎年40万円を20年間積み立てた場合、元本800万円が約1,370万円になり、運用の利益は約570万円です。決して夢のような数字ではありません。
ただし、2023年までのNISAは、一般NISAとつみたてNISAのどちらか一方しか選べませんでした。
2-3. 積み立てのメリット「ドルコスト平均法」
積み立ての良いところは、「ドルコスト平均法」で買う値段を平均化できることです。
株価には、高いときも安いときもあります。いちばん損をするのは、高いときに買って安いときに売ることです。
スニーカーで考えてみます。定価2万円の人気コラボスニーカーが、ネットで3万円で売られていたとします。「これは絶対4万円、5万円で売れる」と思って3万円で買ったのに、その後メーカーが大量に作って世の中にあふれ、1万円まで値下がりしてしまった。サイズも合わず、仕方なく1万円で売って2万円の損。株でも同じことが起こります。いちばん高いときに買って、暴落したあとに安く売ってしまうパターンです。
ドルコスト平均法は、毎月決まった金額を買い続ける方法です。株価が高いときは少しだけ、安いときはたくさん買うことになるので、結果的に1回あたりの買う値段が平均化されます。
3. 投資信託とは?いろいろな会社の株の「詰め合わせパック」
株は長く持つのが基本だと言われます。複利の力で、長く持っていたほうが利益が大きくなりやすいからです。株の素人である僕たちが、熟練者並みの結果を出したいなら、積み立てで投資信託をインデックス投資で買う。これが最適解だと考えています。
では、投資信託とは何でしょうか。
3-1. お菓子の詰め合わせパックの会社版
投資信託はファンドとも呼ばれ、イメージとしては「いろいろな会社の株の詰め合わせパック」です。
ポテトチップスもポッキーもキットカットも入っている、お菓子の詰め合わせパックの会社版です。たとえばGoogle、Apple、Amazon、Facebook(Meta)、Microsoftといった有名企業がまとめて入っているイメージです。
ただし、それぞれ少しずつです。ポテトチップス1袋が丸ごと入っているのではなく、2枚だけ、ポッキーは1本だけ、というように、多くの会社の株がちょっとずつ入っています。
3-2. 1社だけ買うよりリスクが小さい
投資信託の良いところは、1社だけの株を買うよりもリスクが小さいことです。
1社だけ買っていて、その会社が不祥事を起こして株価が暴落したら、大きく損をしてしまいます。投資信託なら、その会社は何十社、何百社のうちの1社なので、影響は小さく済みます。ほかの会社でカバーできる、つまりリスクを分散できるということです。
さらに、1社の株を買うには数万円から数十万円かかることがありますが、投資信託なら少額から投資できます。
3-3. 証券会社でNISA口座を開いて買う
投資信託を買うには、株を買うための専用の口座である「証券口座」が必要です。銀行でも開けますが、僕のおすすめは証券会社です。
証券会社で口座を開くと、通常の口座(課税口座)とは別に、その親戚のような「NISA口座」を開くことができます。このNISA口座で買った投資信託の利益が非課税になります。
4. 2024年からの新NISAで変わった3つのこと
2024年から始まった新NISAは、一言でいうと、これまでの一般NISAとつみたてNISAの「いいとこどり」です。名前も変わり、一般NISAは「成長投資枠」、つみたてNISAは「つみたて投資枠」になりました。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 年間の投資枠 | 120万円 | 240万円 |
| 非課税で持てる期間 | 無期限 | 無期限 |
| 非課税で持てる上限(生涯) | 1,800万円(2つの枠の合計) | 1,800万円のうち1,200万円まで |
| 2つの枠の併用 | できる | できる |
※金融庁「NISA特設ウェブサイト」をもとに作成。口座を開けるのは、その年の1月1日時点で18歳以上の方です。
4-1. 投資枠が大きく増えた
年間の投資枠は、成長投資枠が120万円から240万円へと2倍に、つみたて投資枠が40万円から120万円へと3倍になりました。つみたて投資枠は、毎月3万3,000円ほどだったのが、毎月10万円まで積み立てられるようになったということです。
一生のうちにNISAで非課税で持てる上限は1,800万円です。なお、動画ではお話ししていませんが、1,800万円のうち成長投資枠で使えるのは1,200万円までです。
4-2. 2つの枠を併用できるようになった
2023年までは一般NISAかつみたてNISAのどちらかしか選べませんでしたが、新NISAでは成長投資枠とつみたて投資枠を両方使えます。合わせると、年間で最大360万円まで投資できます。
4-3. 非課税で持っていられる期間が無期限になった
これも大きな変化です。これまでは一般NISAが5年、つみたてNISAが20年という期限がありましたが、新NISAでは無期限になりました。たとえば若いうちに始めて、60歳になったときに売って老後の資金にする、ということもできます。
4-4. 2023年までにNISAで買った分は別枠
「2023年までのNISAで投資していた分は、1,800万円の枠を使ってしまっているの?」という疑問を持つ方もいると思います。答えはNOです。
2023年までのNISAで買ったものは、新NISAとは別枠で管理され、これまでの制度のルールのまま非課税で持っておけます。新NISAの1,800万円の枠は、ゼロからスタートです。
5. 1,800万円を無理に埋めなくていい(僕の考え)
ここで、投資枠についての僕の考えをお伝えさせてください。
5-1. 枠を埋めるのは、思ったより大変
新NISAでは月30万円まで投資できますが、これを毎月投資に回せる方は限られると思っています。今思えば、つみたてNISAの月3万3,000円は「これくらいならいけそう」と思わせてくれる、ちょうどいい設定でした。
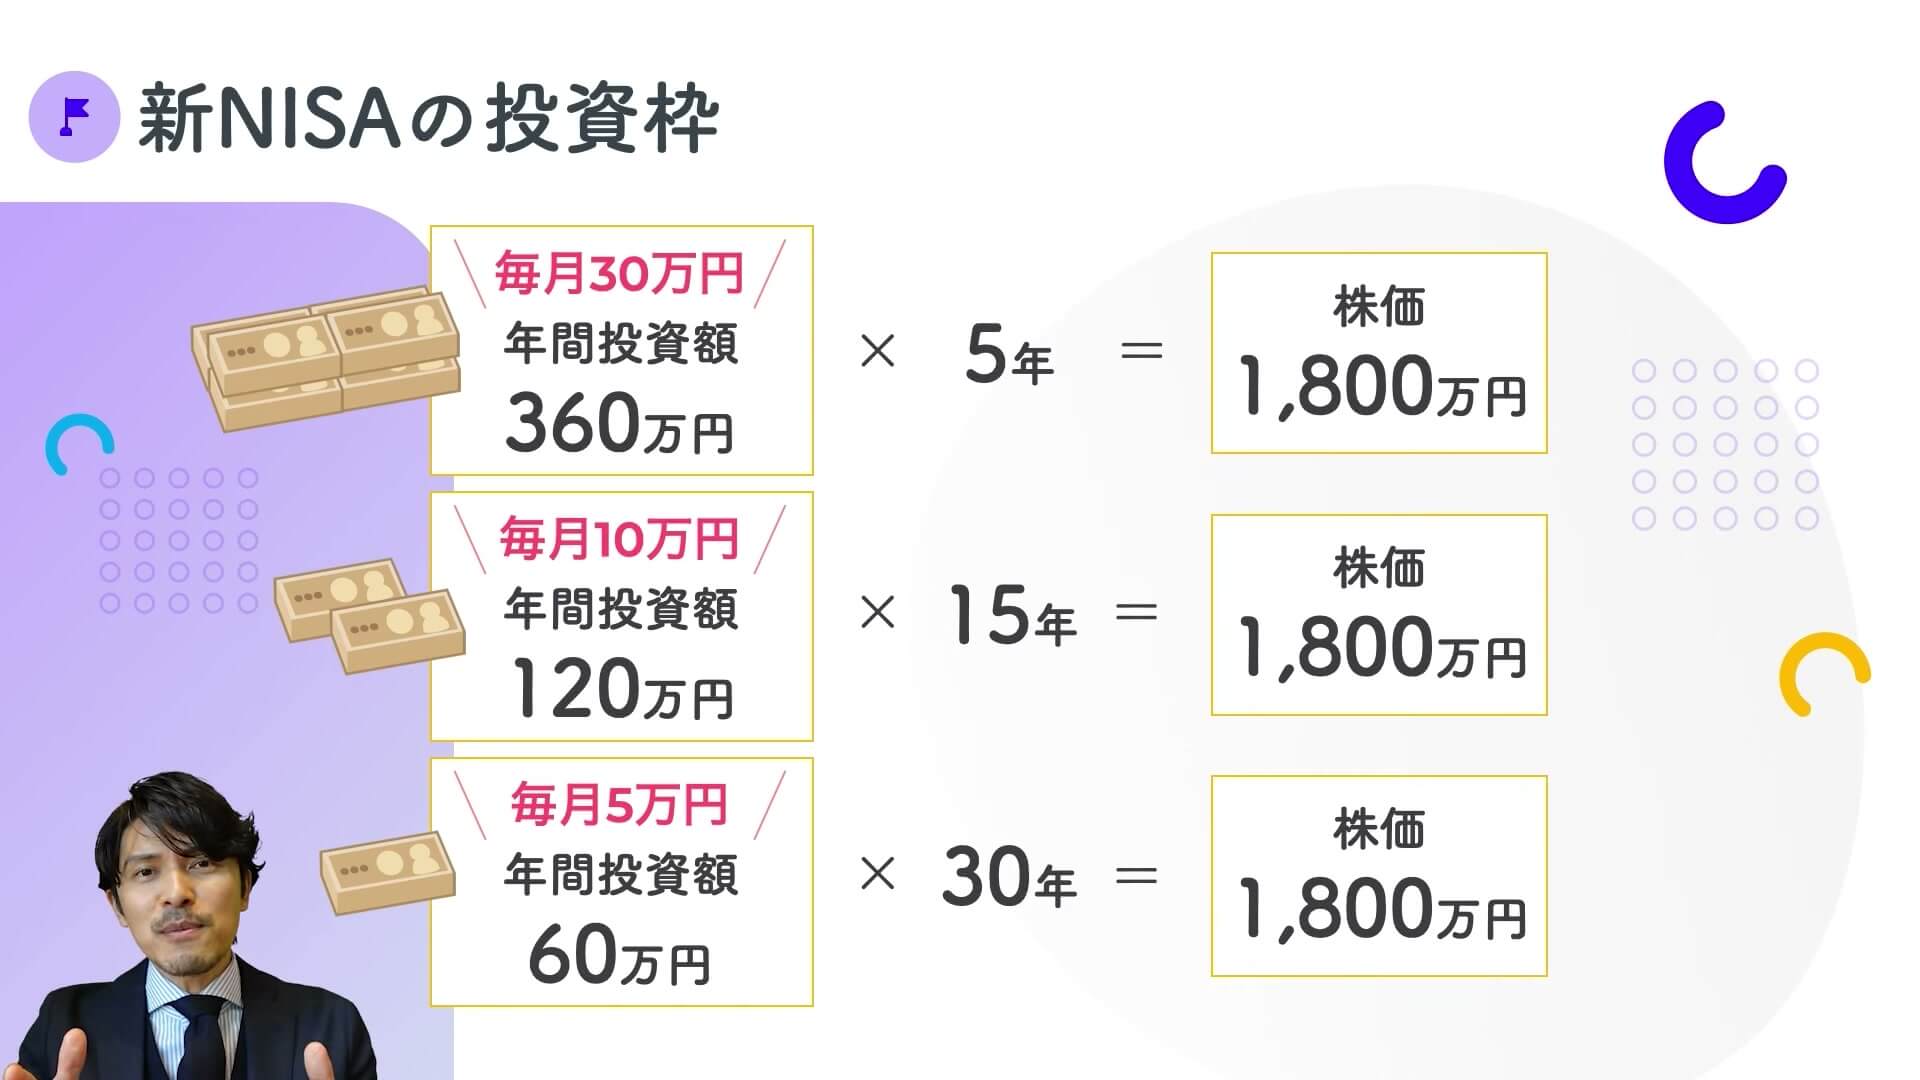
1,800万円の枠を埋めるのにかかる年数を計算すると、こうなります。
- 月30万円(2つの枠の上限)で5年
- 月10万円(つみたて投資枠の上限)で15年
- 月5万円で30年
月5万円なら30年かかるので、若いうちから始めないと、1,800万円の枠を使い切らずに終わる方も多いと思います。
5-2. 今の生活を犠牲にしてまで投資しない
小さな会社の経営者や個人事業主、フリーランスの方は、退職金を積み立てていない方もいると思います。そういう方は、少額でもいいので、つみたて投資枠から始めるのがいいと考えています。
大事なのは、今の生活を保ちながら、無理のない範囲で投資することです。1,800万円を埋めなきゃと、生活を削って投資に回すのは本末転倒です。ストレスを感じて毎日が楽しくなくなってしまいます。余裕資金、あるいは頑張れば出せるくらいの金額で、長く付き合っていくのが大事です。
5-3. 必要になったら売ることもできる
「投資信託は簡単に売れるの?」という疑問もあると思います。答えはイエスです。
子どもの教育資金など、人生には急にお金が必要になる場面があります。そんなときは、売りたい口数や金額を指定して売ることができます。即日ではありませんが、1週間ほどで現金になります(日数は商品によって異なります)。
このように、すぐ現金にできることを「流動性が高い」と言います。不動産は売りに出してから現金になるまで数か月から1年かかることもありますが、投資信託は流動性が高いので、その点は安心です。
6. 新NISAで何を買うか(僕の場合)
最後に、新NISAで何を買うかについてです。もちろん個人の判断が大前提ですが、僕が買っているのは、S&P500連動型か、全世界株式連動型のインデックス投資の投資信託です。
6-1. インデックス投資は「カリスマリーダーとファン」の関係
インデックスとは「指数」、つまり基準となる数字のことです。インデックス投資は、この指数と同じ動きを目指す投資方法です。
少しわかりにくいので、たとえ話をします。指数を、世の中にいるカリスマ的なリーダーだと思ってください。たとえば「佐藤ペ太郎」、あだ名はS&P。アメリカを率いる男です。「日経平均株の助」は、日本を代表する侍。「MCオルカン」は、世界を股にかけるMCです。
リーダーには熱狂的なファンがいて、リーダーと感情を共にしています。リーダーの調子がいいときはファンも調子がいいし、リーダーが落ち込んでいるときはファンも落ち込む。この「リーダーとファン」の関係が、指数とインデックス投資の関係です。
S&P500は、アメリカを代表する大企業500社の株価からつくられる指数です。GoogleやApple、Amazonなどの有名企業も入っています。S&P500の調子がいいときは、それに連動するインデックス投資の調子も良くなります。
MCオルカンのモデルは、MSCIオール・カントリー・ワールド・インデックスという全世界の株式の指数です。S&P500はアメリカだけですが、こちらは世界中の企業が入っています。
6-2. 素人はアクティブ投資に手を出さない
インデックス投資と区別されるのが「アクティブ投資」です。腕利きのプロが自分で考えて売り買いする運用で、これを株式投資だと思っている方も多いと思います。
プロが運用するのだから、指数にくっついていくだけのインデックス投資より良い結果が出そうに思えますが、実はそうではありません。動画では「腕利きのトレーダーの9割はインデックス投資に負ける」とお話ししました。S&Pダウ・ジョーンズ・インデックスの調査(SPIVA)でも、15年という長い期間で見ると、アメリカの大型株に投資するアクティブファンドの約9割がS&P500を下回っています。
指数に勝ち続ける1割を、素人の僕たちが前もって見つけるのは至難の業です。だから僕たちは、インデックス投資一択だと考えています。
7. まとめ
- 本業で忙しい僕たちには、最初に設定すれば基本的に放っておけるインデックス投資が向いている
- お金には賞味期限がある。インフレが起きると、現金や預貯金は実質的に価値が下がっていく
- NISAは、投資の利益(通常は約20%が税金)が非課税になる国の制度
- 投資信託は、いろいろな会社の株の詰め合わせパック。1社だけ買うよりリスクを分散できる
- 新NISAは、つみたて投資枠が年120万円、成長投資枠が年240万円。併用でき、期間は無期限。生涯の上限は1,800万円(うち成長投資枠は1,200万円まで)
- 2023年までのNISAで買った分は別枠。新NISAの枠はゼロから使える
- 1,800万円を無理に埋めようとして、今の生活を犠牲にしない
- 僕が買っているのは、S&P500連動型か全世界株式連動型のインデックス投資の投資信託
新NISAは、本業で忙しい僕たちにとって、とても使いやすい制度です。まずは無理のない金額から、つみたて投資枠で始めてみてはいかがでしょうか。制度の細かい点は、金融庁のNISA特設ウェブサイトで確認してください。