
iDeCoの始め方|3つの税制メリットと2つの注意点、2026年12月からの掛金上限アップまで
老後のお金は自分で準備しないといけない。そう感じてはいても、iDeCoは「仕組みが難しそう」「60歳まで引き出せないのが不安」と、後回しにしている方も多いと思います。
本記事では、iDeCoとは何か、使うとどんなメリットがあるのか、注意点は何か、新NISAと一緒に使えるのか、どの証券会社と商品を選ぶとよいのかを、順番にお話しします。iDeCoはもともと、フリーランスや自営業者のために作られた制度です。小さな会社の経営者や個人事業主の方にはもちろん、会社員や公務員の方にも読んでいただきたい内容です。
※この記事は2024年7月に公開した動画をもとにしています。掛金の上限額や加入できる年齢は、動画の後に法改正で決まった内容(2026年12月から)を、厚生労働省とiDeCo公式サイトの情報で確認して書いています。商品の話は僕個人の考えです。投資の判断はご自身でお願いします。
1. iDeCoとは?年金の「3階」にあたる私的年金
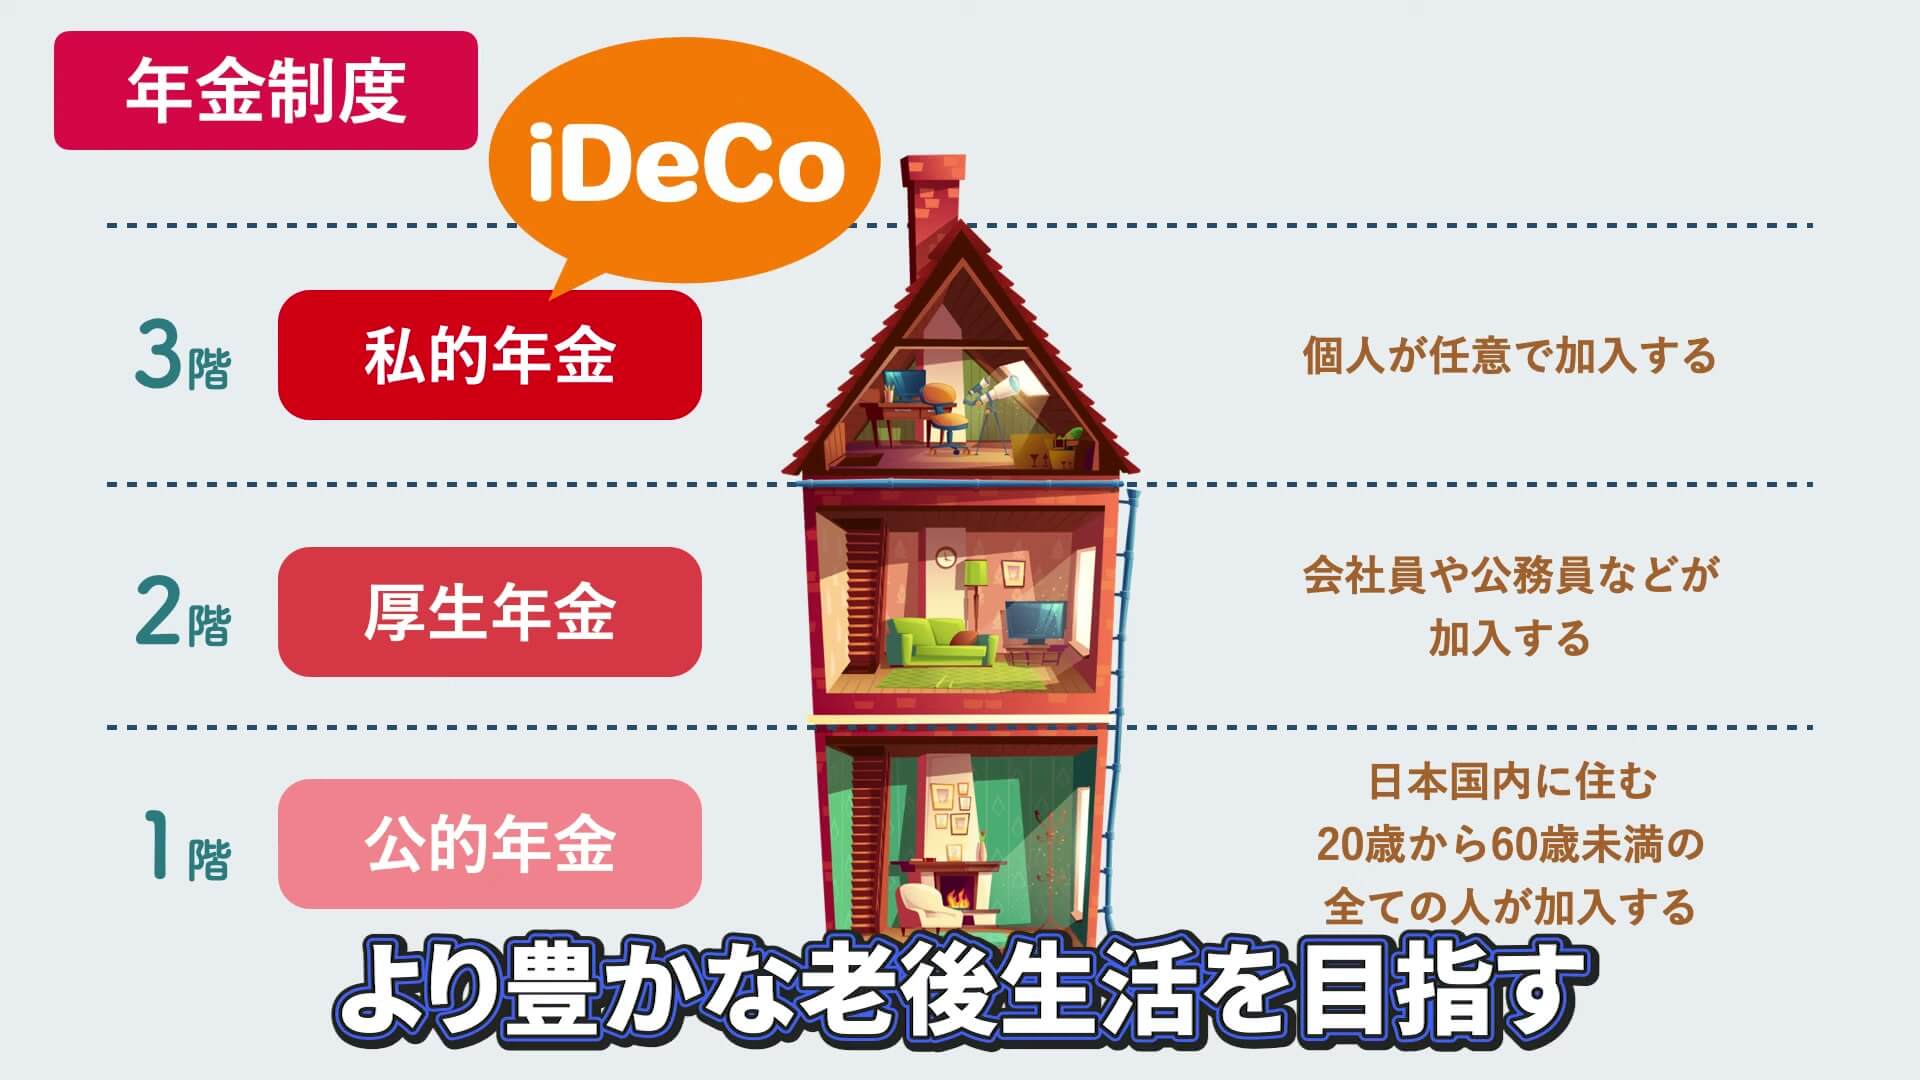
iDeCoは「個人型確定拠出年金」の略で、老後のお金を自分で積み立てていく私的年金の制度です。まずは日本の年金の全体像から見ていきます。
1-1. 日本の年金は3階建て
日本の年金は、よく3階建ての家にたとえて説明されます。
- 1階:国民年金(基礎年金)。日本に住む20歳以上60歳未満の人が全員入る、最低限の生活を支えるための年金です。自営業者、フリーランス、専業主婦の方も含まれます
- 2階:厚生年金。会社員や公務員が入る年金で、給与に応じて受け取る額が変わります。強制加入なので、会社員や公務員であれば自覚がなくても入っていて、保険料の一部は会社が負担しています
- 3階:私的年金。個人が任意で入る年金です。iDeCoや企業年金がここにあたり、より豊かな老後を目指すためのものです
iDeCoは、この3階にあたります。フリーランスや自営業者の場合は「そもそも2階がないのに3階なのか」と思われるかもしれませんが、ここでは分かりやすく3階と表現しています。
1-2. 自分で積み立て、自分で運用して、60歳以降に受け取る
iDeCoでは、毎月決まった金額を積み立て、その運用の成果を60歳以降に年金や一時金として受け取ります。税金の優遇があるので、効率よく資産を増やせるのが特徴です。
動画では「掛金を出せるのは原則60歳まで、条件を満たせば65歳まで延長できる」とお話ししました。今の制度では、国民年金の被保険者であれば65歳になるまで掛金を出せます。60歳以降も会社員として働いている方や、国民年金に任意加入している方などが対象です。
なお、60歳から受け取れるのは、加入していた期間などが10年以上ある場合です。期間が短いと、受け取りを始められる年齢が遅くなります。
2. 2026年12月から、70歳まで加入できて掛金の上限も上がる
動画を撮った時点では、掛金を出せる年齢を70歳未満まで延ばすことと、掛金の上限を引き上げることが「検討されている」段階でした。その後、法改正でどちらも決まり、2026年12月から始まります。
2-1. 70歳になるまで掛金を出せるようになる
2026年12月から、条件を満たせば70歳になるまで掛金を出せるようになります。主な対象は、すでにiDeCoに加入している方、iDeCoの運用だけを続けている方、企業年金からiDeCoに資産を移す方で、老齢基礎年金やiDeCoの老齢給付金をまだ受け取っていない方です。2029年11月末までは、これに当てはまらない60歳から70歳未満の方も、一部の方を除いて新しく加入できます。
厚生労働省の案内では、50歳でiDeCoを始めても最大20年間、掛金を出せる例が紹介されています。人生100年時代に備えるという意味では、大きな変更だと思います。
2-2. 毎月の掛金の上限は、働き方によって違う
iDeCoの掛金の上限は、加入する人の働き方で変わります。2026年11月分までの上限(月額)は次のとおりです。
- 自営業者・フリーランスなど:68,000円(国民年金基金などと合わせて)
- 企業年金がない会社員:23,000円
- 企業年金がある会社員:20,000円(企業年金と合わせて55,000円まで)
- 公務員:20,000円
- 専業主婦(夫):23,000円
2026年12月分(2027年1月の口座引き落とし分)からは、次のように上がります。
- 自営業者・フリーランスなど:75,000円(国民年金基金などと合わせて)
- 会社員:62,000円(企業年金がある場合は、企業年金と合わせて62,000円まで)
- 公務員:54,000円
専業主婦(夫)の上限は23,000円のままです。上限が上がっても、掛金を増やしたい場合は自分で変更の手続きが必要です。
国が税金の優遇を厚くしてでもiDeCoを広げようとしているのは、「老後については、できる限り自分の力で備えてください」というメッセージだと僕は受け取っています。
3. iDeCoを使う3つのメリット
iDeCoを使うメリットは、大きく分けて3つあります。
3-1. 掛金が全額、所得控除になる
1つ目は、毎月の掛金が全額、所得控除の対象になることです。所得税と住民税が軽くなるので、節税効果が高く、手取りが増えます。iDeCo公式サイトでは、毎月の掛金が1万円で、所得税10%・住民税10%の場合、1年で2万4,000円の税金が軽くなると紹介されています。
動画では、iDeCo公式サイトのシミュレーションで、年収500万円・35歳・掛金月23,000円の場合を計算しました(動画の時点の計算です)。
- iDeCoの積立総額:828万円
- 所得税の軽減額:82万8,000円
- 住民税の軽減額:82万8,000円
- 税金の軽減額の合計:165万6,000円
30年かけての数字とはいえ、この節税効果はかなり大きいです。人生で最大の支出ともいえるのが税金です。節税できるものは、最大限節税していく。これが大切だと思っています。
3-2. 運用で増えた分にも税金がかからない
2つ目は、運用で得た利益が非課税のまま再投資されることです。通常、株や投資信託で得た利益には約20%の税金がかかります。iDeCoではそれがかからず、そのまま次の運用に回ります。新NISAもそうですが、運用益を非課税にして投資を後押ししようという、国の本気度を感じます。
3-3. 受け取るときにも控除がある
3つ目は、受け取るときにも大きな控除があることです。一時金として受け取る場合は「退職所得控除」、年金として受け取る場合は「公的年金等控除」が使えるので、税金の負担が軽くなります。
ただし、会社の退職金を受け取る時期が近いと、控除の効き方が変わることがあります。どの受け取り方がよいかは、受け取る前に確認しておくと安心です。
4. iDeCoの2つの注意点
メリットだけでなく、注意しておきたい点も2つあります。
4-1. 原則60歳まで引き出せない
iDeCoは老後のお金を準備するための年金制度なので、積み立てたお金は原則60歳まで引き出せません。急な出費には使えないので、ここは注意が必要です。
だからこそ、「毎月これくらいなら大丈夫」という金額で設定することが、ストレスなく続けるためのポイントです。特に僕らのような小さな会社の経営者や個人事業主、フリーランスは、収入が月によって変わります。無理をして高めの金額にすると、後から苦しくなるかもしれません。この点、収入が安定している会社員や公務員の方は、続けることへの不安が少ないと思います。
4-2. 運用の成績によっては元本割れもある
iDeCoはあくまで投資です。最終的に受け取る額は、運用の成績によって変わり、元本割れのリスクもあります。良いときもあれば悪いときもある。そのリスクを引き受けたうえで、運用する商品を慎重に選ぶ必要があります。また、iDeCoには手数料もかかるので、手数料の安い金融機関を選ぶことも大切です。
5. 新NISAと一緒に使える
iDeCoと新NISAは、一緒に使えます。それぞれ別の税金の優遇を受けられます。
たとえば、iDeCoでは安定した老後のお金を積み立てて、新NISAでは少しチャレンジングな株式で大きなリターンを狙う、という分け方も考えられます。
ちなみに僕は、新NISAでもiDeCoでも中長期で資産を増やすことを目指しているので、どちらでもこの後紹介するインデックス型の投資信託を買っています。投資ではあまり大きなリスクを取らない。それが、心穏やかに毎日を過ごすために、僕にとってはとても大事です。
6. 証券会社とおすすめの商品
iDeCoを始めるには、金融機関で口座を開く必要があります。ここからは、どこで始めて、何を買うかのお話です。
6-1. 証券会社はネット証券がおすすめ
iDeCoには手数料がかかるので、少しでも安いところが良いです。そうなると、ネット証券がおすすめです。個人的には、SBI証券と楽天証券をおすすめしています。
大事なのは、iDeCoの口座は1人1つしか作れないことです。僕もiDeCoを始めてから、ほとんど放置しています。だからこそ最初の設定が重要です。どの証券会社にするか、どの商品にするかは、しっかり調べて納得したうえで決めてください。
6-2. 僕が選ぶならこの3つ
ここからは、あくまで個人の見解です。多くの投資家から評価されていて、手数料が低く、長期の運用に向いている商品を紹介します(取り扱いは動画の時点のものです)。
- 楽天・オールカントリー株式インデックス・ファンド(楽天証券):通称「楽天オルカン」。人気の「eMAXIS Slim 全世界株式(オール・カントリー)」、通称オルカンの楽天証券版です。世界中の株式に投資する投資信託で、1つのファンドで先進国と新興国の株式に広く分散できます。本家のオルカンと同じ「MSCIオール・カントリー・ワールド・インデックス」に連動するので、ほぼ同じ結果になると考えてよい商品です
- eMAXIS Slim 全世界株式(除く日本)(SBI証券):オルカンの日本株なし版です。日本を除いた世界中の株式に投資するインデックスファンドで、先進国と新興国に広く分散できます
- eMAXIS Slim 米国株式(S&P500)(SBI証券):アメリカを代表する500社に分散して投資する投資信託です
どれも手数料が低く、長期の運用に向いています。投資を始めたばかりの方にもおすすめです。
6-3. 掛金は「ストレスのない金額」で
掛金の上限は、2章で紹介したとおり働き方によって違います。まずは自分の上限を確認してください。そのうえで、上限いっぱいにする必要はありません。無理なく続けられる金額に設定することが、いちばん大切です。
7. まとめ
iDeCoのメリットと注意点を振り返ります。
メリットは3つです。
- 掛金が全額、所得控除になるので節税効果が高い(動画の試算では、35歳・年収500万円・月23,000円で、税金の軽減額が30年で165万6,000円)
- 運用で増えた分に税金がかからず、そのまま再投資される
- 受け取るときにも、退職所得控除や公的年金等控除が使える
注意点は2つです。
- 原則60歳まで引き出せない
- 運用の成績によっては元本割れのリスクがある
さらに2026年12月からは、条件を満たせば70歳まで掛金を出せるようになり、掛金の上限も上がります。
税金の優遇を使いながら長く運用して、自分の年金を自分で積み上げていく。これは僕らの世代にとって、とても大事なテーマです。新NISAと組み合わせれば、もっと幅のある資産づくりもできます。まだ始めていない方は、この機会にiDeCoを検討してみてください。