
役員社宅とは?社長も会社も手残りが増える仕組みと始め方、家賃の自己負担の決め方をわかりやすく解説
社長の自宅の家賃、毎月いくら払っていますか。
もし会社名義で部屋を借りて「役員社宅」にすれば、家賃の大半を会社の経費にできます。しかも会社の法人税だけでなく、社長個人の社会保険料や所得税まで減らせる可能性がある。知らないだけで、毎年かなりのお金を払いすぎているかもしれません。
本記事では、役員社宅の仕組みとメリット、始め方、どんな家なら使えるのか、そして社長が自分で負担する家賃の決め方まで、YouTubeでお話しした内容をまとめます。社員のいない一人会社(マイクロ法人)でも使える制度なので、ぜひ最後まで読んでみてください。
※この記事は2024年7月に公開した動画をもとに、国税庁の情報(令和8年4月1日現在)で内容を確認して書いています。実際に使うときは、必ず税理士さんに相談してください。
1. 役員社宅とは?
役員社宅とは、役員が使える社宅制度のことです。会社の名義でマンションなどの賃貸物件を借り、そこに社長などの役員が住みます。
このとき、会社が負担した家賃は税務上の経費(損金)になります。法人税などは利益のおよそ3割を持っていかれるので、家賃という大きな金額を経費にできるのは、経営者にとって本当にありがたいんですよね。
社員を雇っていないマイクロ法人の一人社長でも使えるので、小さな会社にこそおすすめしたい制度です。
2. 役員社宅を使う2つのメリット
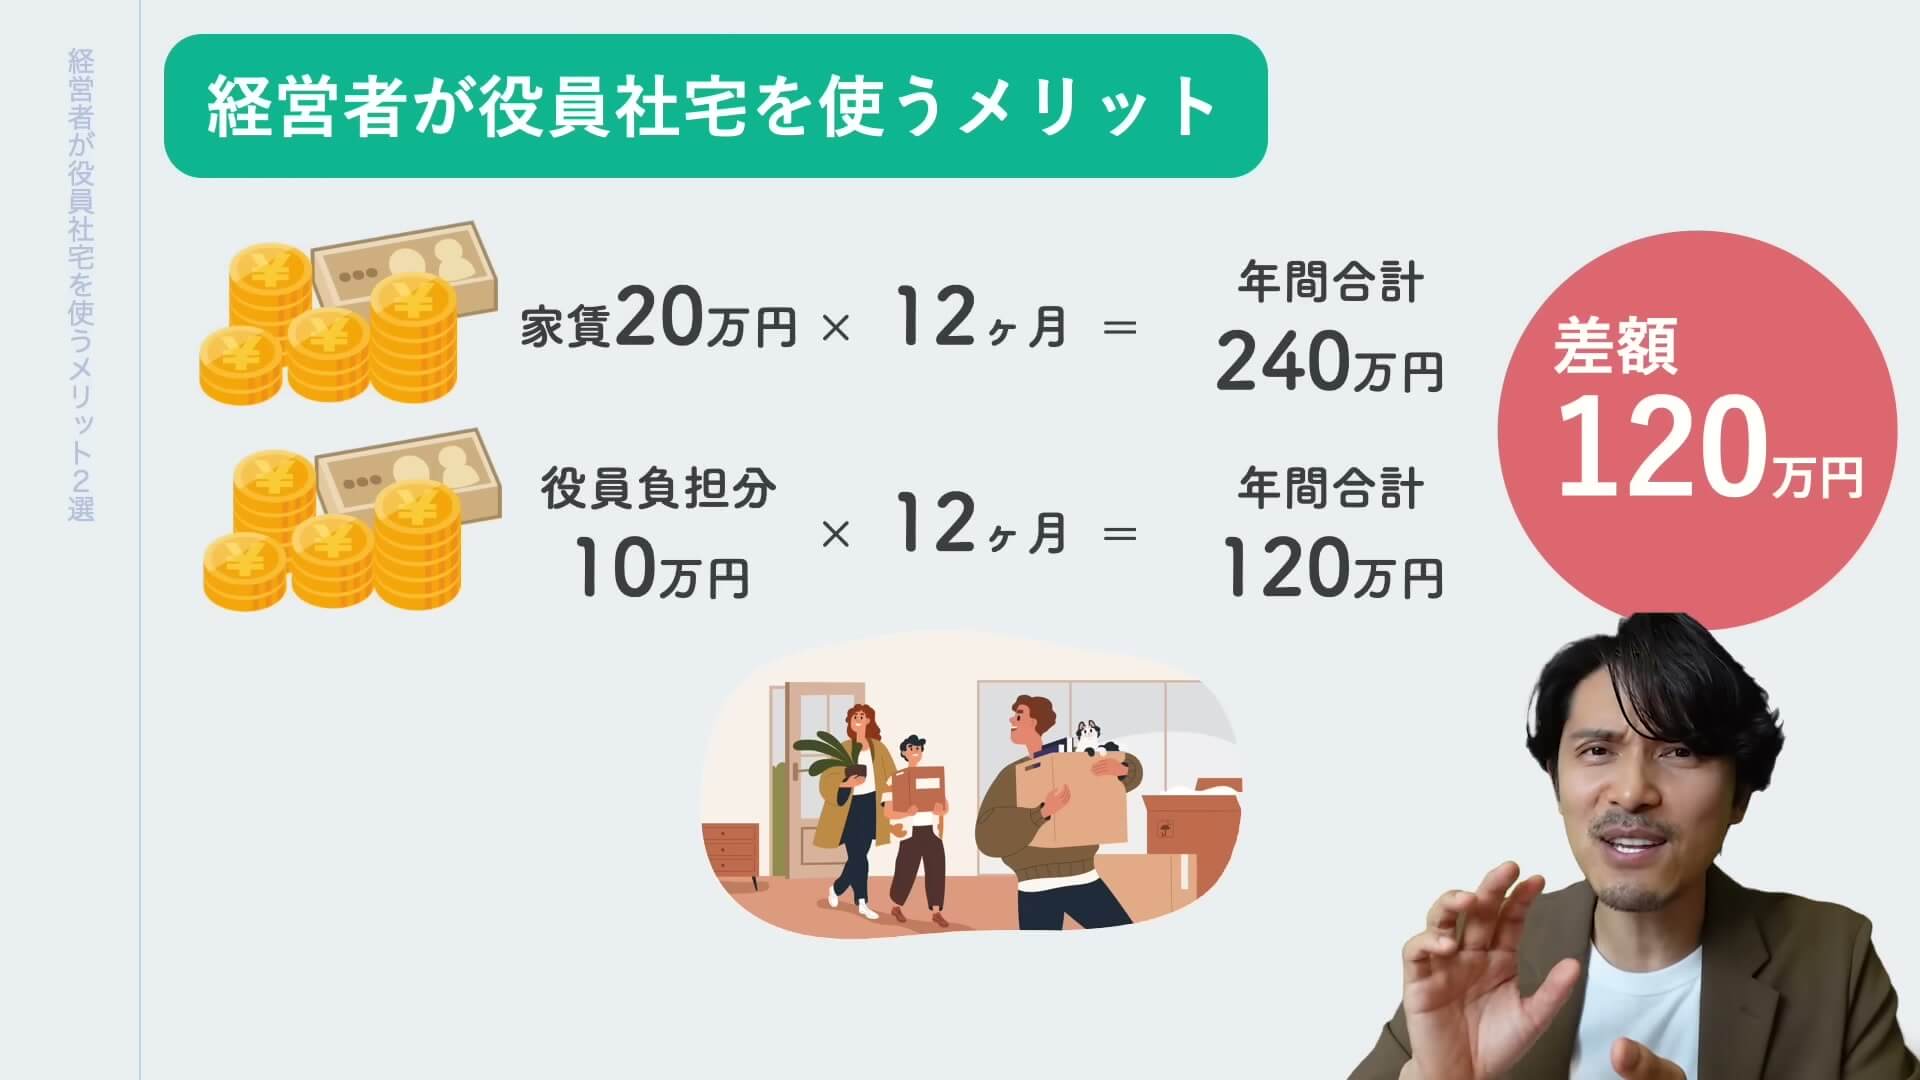
経営者が役員社宅を使うメリットは、大きく2つあります。
2-1. 会社の法人税が減る
ひとつ目は、会社が負担した家賃を経費にすることで、法人税などを減らせることです。
具体例で見てみましょう。会社名義で家賃20万円のマンションを借り、そのうち半分の10万円を社長が負担するとします(数字は分かりやすくするための例です)。
- 会社が1年間に払う家賃:20万円×12か月=240万円(経費)
- 社長が会社に払う家賃:10万円×12か月=120万円(会社の収入)
- 差し引き:120万円分、会社の利益(所得)を圧縮できる
法人税などがかかる元の数字を120万円減らせるので、結果として納税額が減ります。社長から見ても、本来の家賃の半分で同じ家に住めることになります。
2-2. 社長の社会保険料・所得税・住民税も減る
ふたつ目は、会社と社長の両方で社会保険料の負担が減ることです。
役員社宅を使わない場合、社長は役員報酬の中から家賃を払います。家賃20万円の家に住むなら、それも考えて役員報酬を50万円に設定する、というイメージです。社会保険料は、この50万円をもとに計算されます。
役員社宅を使い、家賃20万円のうち自己負担が10万円で済むなら、役員報酬を40万円に下げられます。社会保険料は会社と個人で半分ずつ負担するので、基準になる役員報酬が下がれば、会社と社長の両方の負担が減ります。さらに、社長個人の所得税や住民税も下がるので、手残りが増えるわけです(分かりやすくするため、細かい条件は省いています)。
3. 注意:家賃を全額会社持ちにはできない
ここでよく出る質問が、「家賃を全部会社が払って、自分はゼロにできないの?」というものです。答えは、できません。
役員社宅では、必ず役員自身が家賃の一部を負担する必要があります。この役員が払うべき金額を「賃貸料相当額」と呼びます。国税庁によると、役員が払う家賃が賃貸料相当額より少ない場合、その差額は役員への給与として課税されます。
ちなみに僕たちアクエリアスでは、役員が負担する家賃を、役員報酬から最初に差し引く形にしています。
4. 役員社宅の始め方は2ステップ
役員社宅は、次の2ステップで始めます。
4-1. 役員用の社内規定を作る
ひとつ目は、社内規定を作ることです。すでに社員用の社宅規定がある会社でも、役員用の規定を新しく作っておくのがおすすめです。
役員用の規定は必ずしも必要なわけではありません。ただ、社長の好みや気まぐれで決めているわけではない、と示すためにも作っておく方が望ましいです。役員に対するルールは何かと厳しく、たとえば役員報酬は、原則として事業年度が始まってから3か月以内にしか変えられません。社員の給料はいつでも上げられるのに、です。だからこそ、きちんとした手続きを踏んでおくことが大切です。
4-2. 会社名義で物件を借りる
ふたつ目は、会社名義で物件を借りることです。借りたら、役員が負担する家賃(賃貸料相当額)を計算します。
「いま個人名義で借りている家を、役員社宅にできますか?」という質問もよくいただきます。これは可能です。ただし、一度今の契約を解約して、会社名義で新しく契約し直す必要があるので、手続きはかなり面倒です。切り替えるときは、税理士さんに相談するのがおすすめです。
5. どんな家でも役員社宅にできる?
どんな家でもいいわけではありません。国税庁の基準では、住宅の広さなどによって、次の3つに分けて考えます。
5-1. 小規模な住宅
建物の法定耐用年数が30年以下なら床面積132平方メートル以下、30年を超えるなら99平方メートル以下の住宅です。「小規模」と言っても、かなり広いですよね。
5-2. 小規模ではない住宅
小規模な住宅にも、次の豪華な住宅にも当てはまらない住宅です。
5-3. 豪華な住宅
国税庁は、床面積が240平方メートルを超えるものについて、取得価額や支払う家賃、内外装の状況などを総合的に見て判断するとしています。また240平方メートル以下でも、プールなどの設備や、役員個人の趣味を強く反映した設備がある家は豪華社宅に当たります。
豪華社宅と判断されると、小規模な住宅のような計算はできず、通常支払うべき家賃(いわゆる相場の家賃)を役員が負担することになります。節税のメリットは、ほぼなくなると考えておきましょう。
6. 役員が負担する家賃(賃貸料相当額)の決め方
役員が負担する家賃は、国税庁の基準に従って計算します。計算に使うのは、建物と土地の固定資産税の課税標準額などです。
- 小規模な住宅:建物の固定資産税の課税標準額×0.2%+12円×(建物の総床面積÷3.3平方メートル)+土地の固定資産税の課税標準額×0.22%(月額)
- 小規模ではない住宅(会社が借りている場合):会社が払う家賃の50%と、国税庁の計算式で出した額の、いずれか多い方
正直、計算はかなり複雑です。ここで「面倒だから、とりあえず家賃の50%を自分で払っておこう」としてしまうと、ちゃんと計算すればもっと少ない負担で済んだのに、ということが起こり得ます。
長い目で見た節税効果を考えると、最初は少し面倒でも、税理士さんに相談してきちんと計算してもらうことをおすすめします。
7. まとめ:知っていれば払わずに済むお金がある
役員社宅は、会社の法人税を減らせるうえに、社長個人の社会保険料や所得税・住民税まで減らせる、経営者にとってとても魅力的な制度です。
- 会社名義で借りて、家賃の一部を役員が負担する
- 家賃を全額会社持ちにはできない(役員の負担額は国税庁の基準で計算する)
- 役員用の社内規定を作り、計算は税理士さんに相談する
最後に、僕の個人的な考えをお伝えさせてください。役員社宅に限らず、知っていれば払わずに済んだお金は、世の中にたくさんあります。経営者や個人事業主、フリーランスは、会社員時代と違って、自分から情報を取りに行かないと知らないうちに損をしてしまいます。僕自身も、「もっと早く誰かが教えてくれていれば」と思ったことが何度もありました。
このサイトとYouTube「ミニマム経営チャンネル」では、これからも会社と個人のお金を守り、増やすための情報をお伝えしていきます。